0 $. C’est le montant que l’Agence du revenu du Canada (ARC) te laisse déduire dans un REER pendant ta toute première année au pays. Que tu gagnes 40 000 $ ou 120 000 $ cette année-là, ça ne change rien.
Le REER reste pourtant un des meilleurs outils pour baisser tes impôts et bâtir ton patrimoine au Canada. À condition de savoir comment il marche, et dans quel ordre l’utiliser quand tu arrives d’ailleurs.
Le vécu de Martin
J’ai découvert le REER pendant mes études à l’ÉTS, dans le fameux GIA400. C’est un cours de finance de projet, mais on y a aussi touché à la finance de marché et à la finance d’entreprise, avec des notions assez avancées. Ça a permis au prof d’ouvrir sur la fiscalité et les finances personnelles : REER, CELI et les stratégies d’optimisation permises aux particuliers au Canada. Même étudiants, ça nous concernait bien plus directement que les formules de finance institutionnelle dignes de l’astrophysique.
Ce cours m’a surtout appris à rester aux aguets pour tirer le meilleur de ce qui existe au service de mes finances personnelles. Alors quand le CELIAPP est sorti, j’ai été dessus tout de suite, et j’en ai compris les tenants et aboutissants immédiatement.
Je te donne ici les chiffres 2026 et la mécanique fiscale au Québec. On verra aussi comment utiliser ton REER avant la retraite, et ce qu’il devient si tu quittes un jour le Canada.
💡 Bon à savoir
Le REER en 30 secondes : c’est un compte d’investissement enregistré. Ce que tu y verses est déduit de ton revenu imposable, et tes placements y grossissent à l’abri de l’impôt jusqu’au retrait. En 2026, tu peux cotiser 18 % de ton revenu gagné de 2025, jusqu’à 33 810 $, plus tes droits inutilisés. La date limite pour l’année 2026 est le 1er mars 2027. Si tu viens d’arriver, tes droits REER n’apparaissent qu’à partir de ta deuxième année.
C’est quoi un REER, concrètement ?
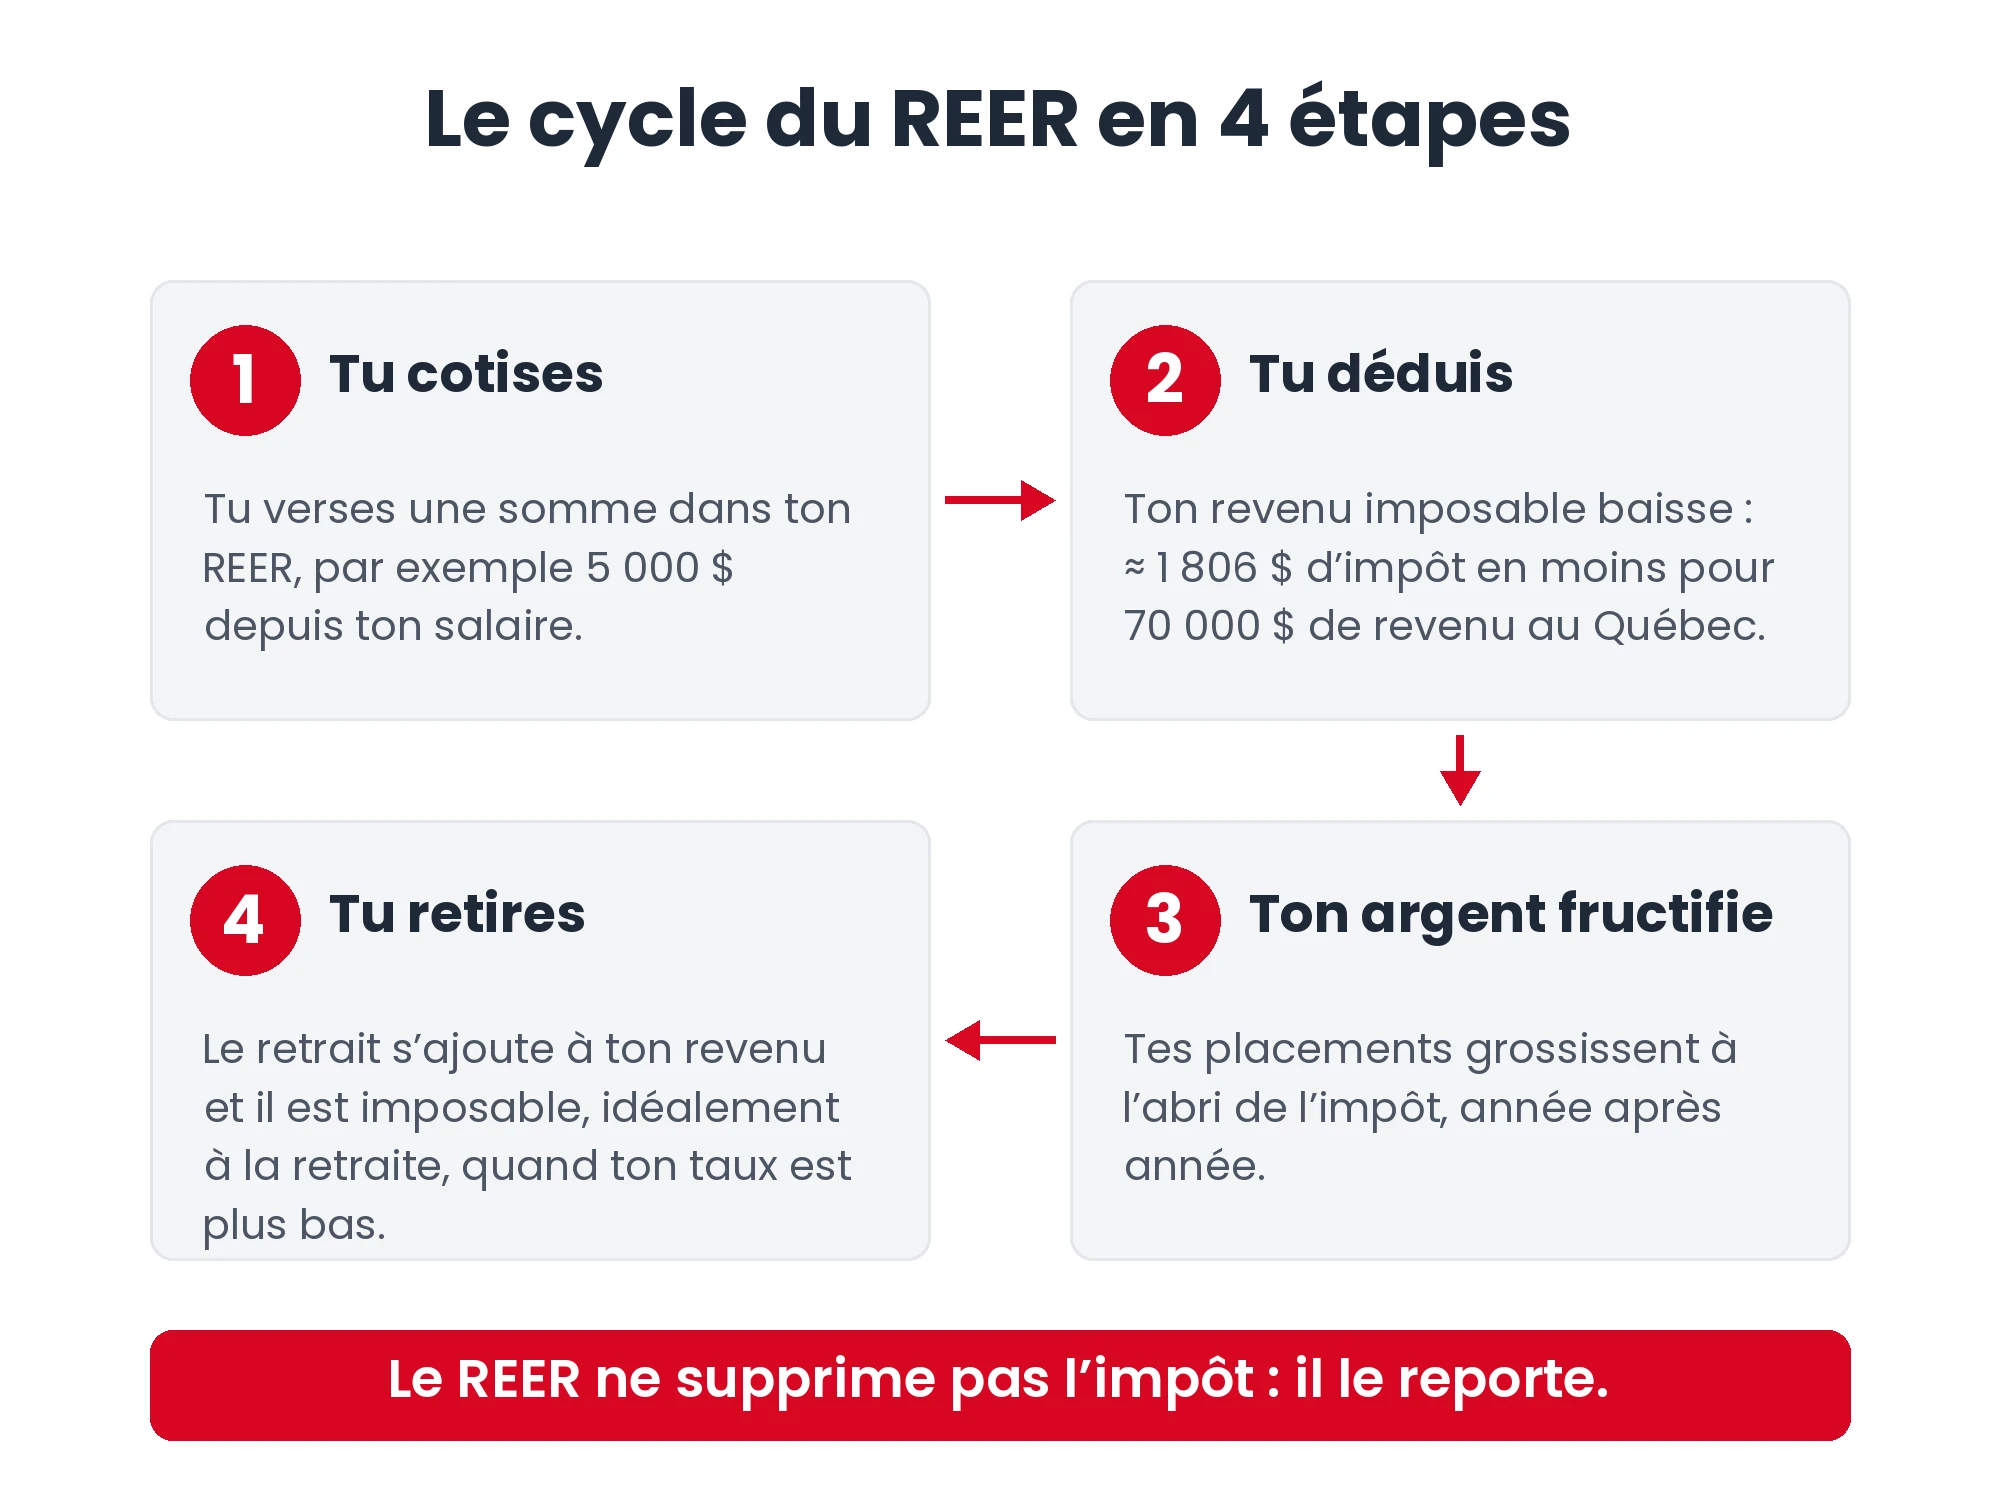
Le REER (régime enregistré d’épargne-retraite) est un compte d’investissement reconnu par le gouvernement fédéral. Tu y verses de l’argent, tu déduis ce montant de ton revenu imposable, et tu ne paies l’impôt qu’au moment où tu retires l’argent, idéalement à la retraite, quand ton revenu (et donc ton taux d’imposition) est plus bas.
Si tu viens de France, le plus simple est de le voir comme le cousin canadien du PER. Même logique : versements déductibles aujourd’hui, imposition à la sortie, et des cas de sortie anticipée possibles pour acheter ta résidence principale.
Le REER est un contenant, pas un placement. À l’intérieur, tu choisis ce que tu veux détenir : CPG, fonds, FNB, actions, obligations. Un REER qui dort en compte épargne à 1 % te fait économiser de l’impôt, mais il ne fait pas travailler ton argent.
Comment le REER te fait-il économiser de l’impôt ?
Chaque dollar que tu verses dans ton REER est retiré de ton revenu imposable. Tu économises donc ton taux marginal d’imposition, c’est-à-dire le taux qui s’applique à tes derniers dollars gagnés. Au Québec, la même déduction s’applique sur ta déclaration fédérale et sur ta déclaration provinciale.
📋 Exemple concret
Tu vis au Québec et ton revenu imposable 2026 est de 70 000 $. Tu cotises 5 000 $ à ton REER.
Ton revenu imposable descend à 65 000 $. Tu restes dans la tranche à 36,12 % (taux combiné fédéral + Québec).
Économie d’impôt : 5 000 $ × 36,12 % = environ 1 806 $.
Plus ton revenu est élevé, plus chaque dollar cotisé te rapporte :
| Revenu imposable 2026 (Québec) | Taux marginal combiné | Économie pour 1 000 $ cotisés |
|---|---|---|
| Jusqu’à 54 345 $* | 25,69 % | ≈ 257 $ |
| 54 345 $ à 58 523 $ | 30,69 % | ≈ 307 $ |
| 58 523 $ à 108 680 $ | 36,12 % | ≈ 361 $ |
| 108 680 $ à 117 045 $ | 41,12 % | ≈ 411 $ |
| 117 045 $ à 132 245 $ | 45,71 % | ≈ 457 $ |
| 132 245 $ à 181 440 $ | 47,46 % | ≈ 475 $ |
| 181 440 $ à 258 482 $ | ≈ 50 % | ≈ 500 $ |
| Plus de 258 482 $ | 53,31 % | ≈ 533 $ |
* Taux nominaux, avant crédits. Sous environ 19 000 $ de revenu, les montants personnels de base font que tu paies peu ou pas d’impôt : le REER ne te rapporte alors presque rien.
Le REER reporte l’impôt. Il ne l’efface pas. Le jour où tu retires, ce montant s’ajoute à ton revenu de l’année. Il est donc gagnant quand ton taux d’imposition au moment du retrait est plus bas qu’au moment de la cotisation.
La déduction REER baisse aussi ton revenu net. C’est lui qui sert à calculer plusieurs prestations et crédits (allocations familiales, crédit de solidarité…). Avec des enfants, ton REER peut donc te rapporter plus que ton seul taux marginal.
Salaire, travail autonome, etc., avant ta cotisation REER.
Plafond 2026 : 18 % de ton revenu gagné de 2025, jusqu'à 33 810 $, plus tes droits inutilisés.
Avec ce revenu, tu paies peu ou pas d'impôt grâce aux montants personnels de base : le REER te rapporte peu cette année. Le CELI est souvent plus avantageux, et tes droits REER restent disponibles pour plus tard.
Ta cotisation dépasse le plafond annuel 2026. Elle n'est possible que si tu as des droits inutilisés : vérifie ton maximum déductible dans Mon dossier de l'ARC.
Ta cotisation ne peut pas dépasser ton revenu imposable dans ce calcul.
Calcule ton Canada Success Score →
Estimation indicative fondée sur les barèmes 2026 fédéral et du Québec (abattement du Québec de 16,5 % et montants personnels de base inclus), hors autres crédits, prestations et cotisations sociales. Ne remplace pas un conseil fiscal. Paramètres vérifiés au 31 octobre 2026.
Combien peux-tu cotiser à ton REER en 2026 ?
Pour 2026, ton plafond de cotisation correspond au moins élevé de ces deux montants : 18 % de ton revenu gagné en 2025 ou 33 810 $. À ce plafond s’ajoutent tes droits inutilisés des années précédentes, qui se reportent indéfiniment. On en retire ton facteur d’équivalence si tu participes à un régime de retraite d’employeur (RREGOP, régime de pension agréé…).
Le plafond 2027 est déjà fixé : 35 390 $.
Le chiffre exact qui te concerne se trouve à deux endroits : ton avis de cotisation de l’ARC (section « État du maximum déductible au titre des REER ») ou ton espace Mon dossier sur le site de l’ARC.
Qu’est-ce qui compte comme « revenu gagné » ?
- Ton salaire d’emploi
- Ton revenu net de travail autonome (si tu as une entreprise individuelle)
- Tes revenus locatifs nets
- Certaines prestations, comme la pension alimentaire reçue
Les dividendes, les intérêts et les gains en capital ne créent aucun droit REER. À garder en tête si tu te rémunères depuis ta société par actions : te verser un salaire plutôt que des dividendes change ton espace REER. On en parle dans notre guide sur les formes juridiques d’entreprises au Canada.
Quelle est la date limite pour cotiser ?
Tu peux cotiser toute l’année, plus les 60 premiers jours de l’année suivante. Pour l’année d’imposition 2026, la date limite est le 1er mars 2027.
✨ Astuce
Tu n’es pas obligé de déduire ta cotisation l’année où tu la verses. Si tu sais que ton revenu va grimper (fin d’études, promotion, nouveau contrat), tu peux cotiser maintenant pour faire fructifier l’argent, et garder la déduction pour une année où ton taux marginal sera plus élevé.
⚠️ Attention
L’ARC tolère un dépassement cumulatif de 2 000 $. Au-delà, tu paies une pénalité de 1 % par mois sur l’excédent, tant qu’il n’est pas corrigé. Vérifie toujours tes droits avant un gros versement, surtout si tu cotises aussi par ton employeur.
Pourquoi ton REER est-il vide ta première année au Canada ?
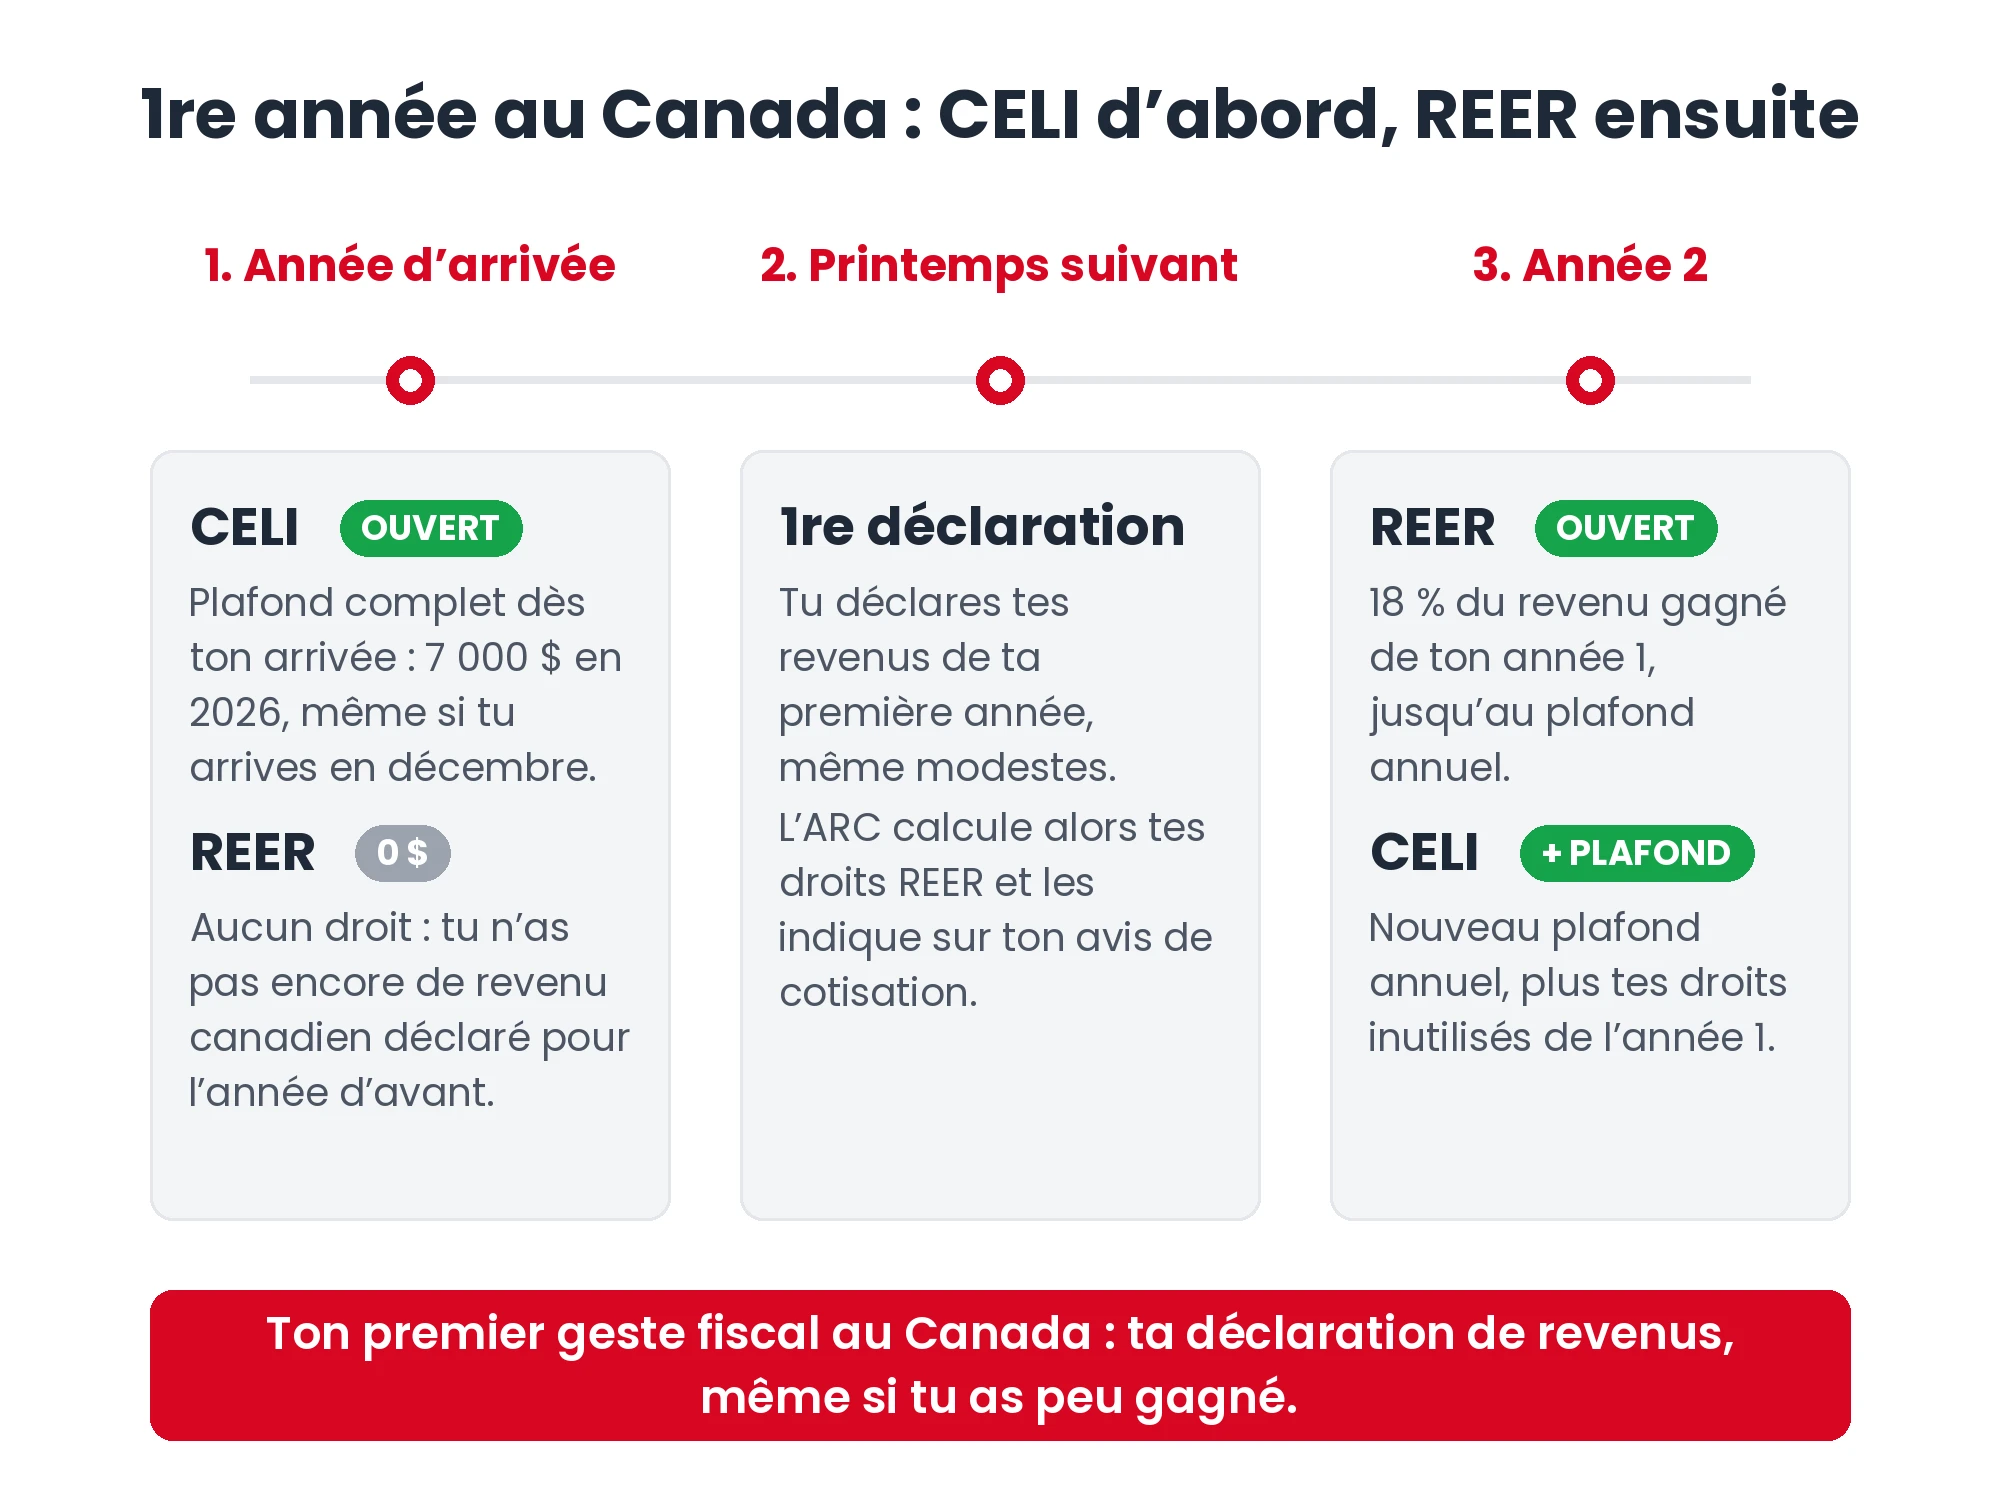
Parce que tes droits REER d’une année sont calculés sur ton revenu gagné de l’année précédente, tel que déclaré à l’ARC. L’année où tu arrives, tu n’as en général aucun revenu canadien déclaré pour l’année d’avant. Tu pars donc avec 0 $ de droits. L’ARC le dit noir sur blanc : en général, pas de déduction REER l’année de ta toute première déclaration au Canada.
Ton salaire français des mois qui précèdent ton arrivée ne compte pas non plus : seul le revenu gagné pendant ta période de résidence au Canada (et un éventuel revenu d’emploi canadien avant) entre dans le calcul.
Le CELI, lui, fonctionne à l’inverse. Tes droits CELI commencent l’année où tu deviens résident, avec le plafond annuel complet, même si tu arrives en décembre. En 2026, ça représente 7 000 $.
📋 Exemple concret
Camille arrive à Montréal en septembre 2026 et gagne 20 000 $ de septembre à décembre.
En 2026 : 0 $ de droits REER, mais 7 000 $ de droits CELI disponibles tout de suite.
Elle produit sa première déclaration au printemps 2027.
En 2027 : ses droits REER s’élèvent à 18 % × 20 000 $ = 3 600 $, plus 7 000 $ de nouveaux droits CELI.
💡 Bon à savoir
Même avec peu de revenus, produis ta déclaration dès ta première année. C’est elle qui crée tes droits REER pour l’année suivante, et elle te donne accès aux crédits et prestations québécoises et fédérales.
REER ou CELI : par lequel commencer quand tu viens d’arriver ?
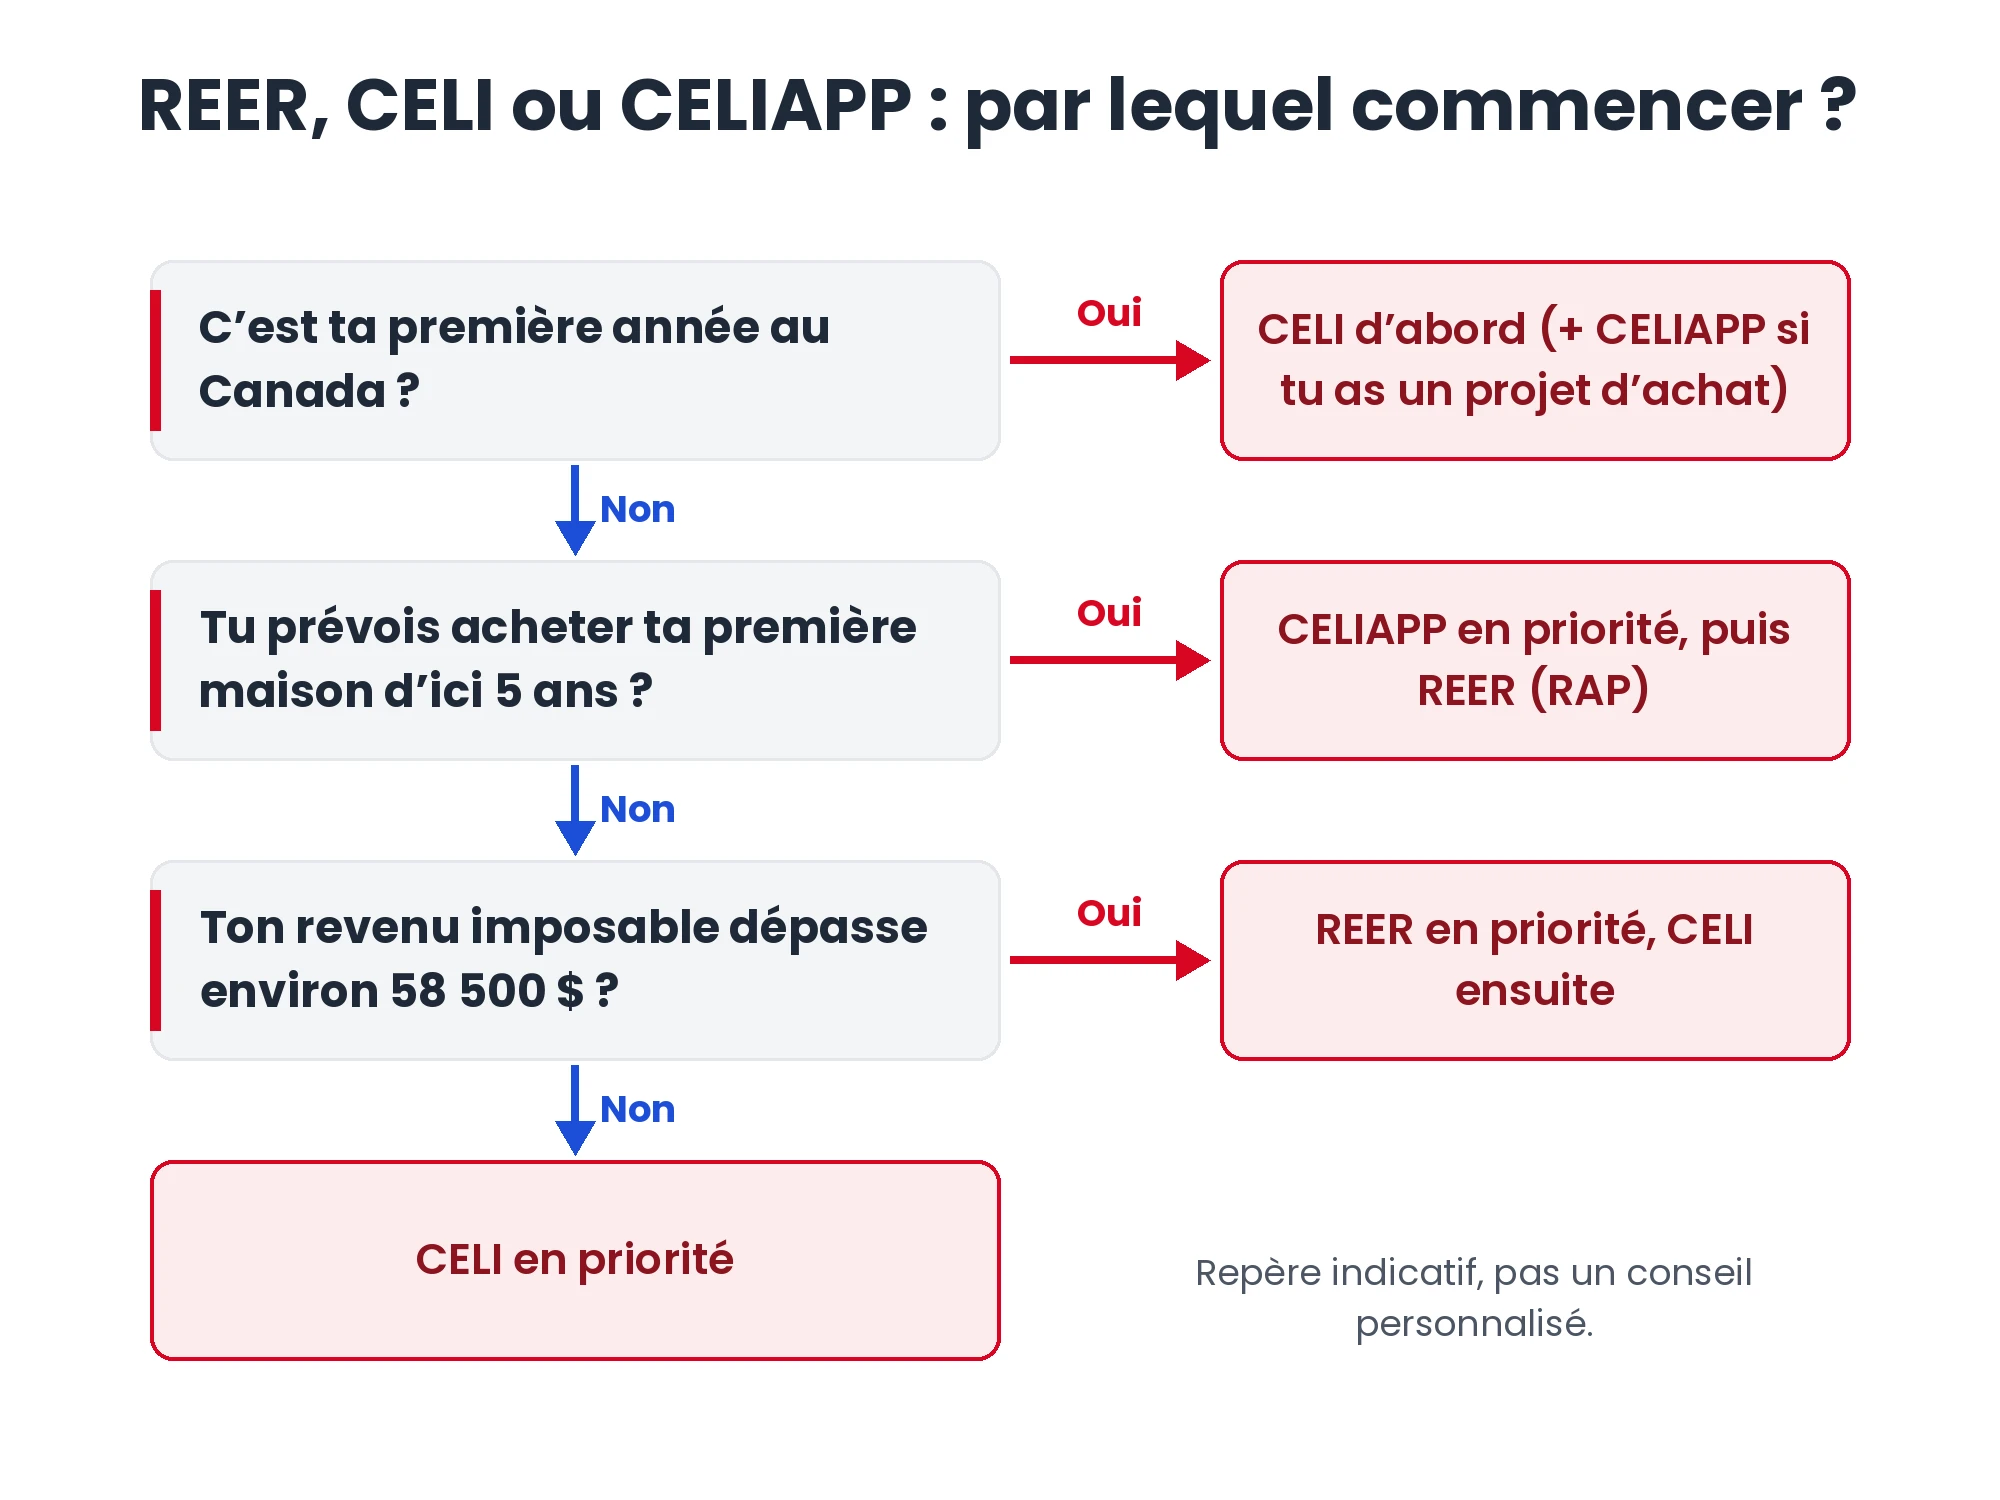
Ta première année, tu n’as pas le choix : commence par le CELI (et le CELIAPP si tu as un projet d’achat immobilier). Ensuite, compare ton taux d’imposition aujourd’hui à celui que tu auras au moment du retrait.
- Ton taux actuel est plus élevé que ton taux futur (revenu confortable, carrière installée) : le REER prend l’avantage.
- Ton taux actuel est bas (études, début de carrière, année de transition) : le CELI est souvent le meilleur choix, et tu gardes tes droits REER pour plus tard.
- Tu as besoin de flexibilité (fonds d’urgence, projet à moyen terme, incertitude sur ton avenir au Canada) : le CELI, parce que tes retraits te redonnent des droits l’année suivante.
Au Québec, un repère pratique : sous 54 345 $ de revenu imposable (taux de 25,69 %), le CELI est souvent plus intéressant. Au-delà de 58 523 $ (taux de 36,12 % et plus), le REER devient très attractif. Ça reste un repère. Ton projet de vie pèse autant que ta tranche d’imposition.
| REER | CELI | CELIAPP | |
|---|---|---|---|
| Plafond 2026 | 18 % du revenu gagné 2025, max 33 810 $ | 7 000 $ | 8 000 $ (40 000 $ à vie) |
| Cotisation déductible | Oui | Non | Oui |
| Retrait | Imposable (sauf RAP et REEP) | Non imposable | Non imposable pour l’achat d’une première propriété |
| Droits récupérés après un retrait | Non | Oui, l’année suivante | Non |
| Nouvel arrivant, année 1 | 0 $ de droits en général | Plafond complet dès l’arrivée | Ouvrable si tu es résident et premier acheteur (un logement possédé et habité à l’étranger compte) |
| Idéal pour | Retraite, revenu élevé aujourd’hui | Fonds d’urgence, projets, flexibilité | Mise de fonds d’une première maison |
🚀 Ton REER n’est qu’une pièce du puzzle
Impôts, épargne, carrière, réseau : est-ce que ta vie au Canada avance vraiment dans la bonne direction ? Le Canada Success Score te donne une photo claire de ta trajectoire en quelques minutes, et te montre où agir en premier.
Calcule ton Canada Success Score →
Peux-tu utiliser ton REER avant la retraite ?
Oui, de trois façons : le RAP pour acheter ta première maison, le REEP pour retourner aux études, ou un retrait classique, qui coûte cher.
Le RAP : ton REER comme mise de fonds
Le Régime d’accession à la propriété (RAP) te permet de retirer jusqu’à 60 000 $ de ton REER sans impôt pour acheter ou construire ta première habitation au Canada. En couple, chacun peut retirer 60 000 $, soit 120 000 $ de mise de fonds potentielle.
- Les sommes doivent être dans ton REER depuis au moins 90 jours avant le retrait.
- Tu dois être résident du Canada au moment du retrait et jusqu’à l’achat.
- Tu rembourses ensuite 1/15 par année. Ce qui n’est pas remboursé est ajouté à ton revenu imposable.
- Pour un premier retrait fait entre 2022 et 2025, le remboursement ne commence que la cinquième année suivant le retrait. Ottawa a proposé au printemps 2026 de prolonger ce délai de grâce aux premiers retraits faits jusqu’à fin 2028 ; fin octobre 2026, la mesure n’est pas encore adoptée.
⚠️ Attention
Pour être « acheteur d’une première habitation », tu ne dois pas avoir habité dans un logement dont toi ou ton conjoint étiez propriétaires pendant l’année du retrait et les quatre années civiles précédentes. Et ça vaut aussi pour un logement à l’étranger : si tu habitais ton propre appartement en France il y a trois ans, tu n’es probablement pas encore admissible.
Le REEP : financer un retour aux études
Le Régime d’encouragement à l’éducation permanente (REEP) te permet de retirer jusqu’à 10 000 $ par année, pour un maximum de 20 000 $, afin de financer tes études ou celles de ton conjoint à temps plein. Tu rembourses ensuite sur 10 ans. Utile, par exemple, pour suivre un certificat universitaire après une reconnaissance de diplôme.
Le retrait classique : la solution de dernier recours
En dehors du RAP et du REEP, tout retrait est imposable. Ton institution financière retient d’abord de l’impôt à la source. Au Québec, cette retenue combine une part fédérale et une part provinciale :
| Montant retiré | Fédéral | Québec | Total retenu |
|---|---|---|---|
| Jusqu’à 5 000 $ | 5 % | 14 % | 19 % |
| 5 000 $ à 15 000 $ | 10 % | 14 % | 24 % |
| Plus de 15 000 $ | 15 % | 14 % | 29 % |
Cette retenue n’est qu’un acompte. Au moment de ta déclaration, le retrait s’ajoute à ton revenu et il est imposé à ton taux marginal réel : tu peux donc avoir un solde à payer. Les droits de cotisation utilisés pour cet argent sont aussi perdus pour toujours : contrairement au CELI, un retrait REER ne te redonne aucun espace.
Quel est le bonus québécois des fonds de travailleurs ?
Au Québec, deux fonds de travailleurs, le Fonds de solidarité FTQ et Fondaction, offrent un avantage unique au Canada : en plus de la déduction REER, tu reçois des crédits d’impôt de 30 % (15 % du Québec, 15 % du fédéral), sur un maximum de 5 000 $ par année, soit jusqu’à 1 500 $ de crédits.
📋 Exemple concret
Avec un revenu imposable de 70 000 $, tu verses 5 000 $ dans un REER au Fonds de solidarité FTQ.
Déduction REER : ≈ 1 806 $ d’économie.
Crédits fonds de travailleurs : 1 500 $.
Total : ≈ 3 306 $ d’impôt en moins, soit environ 66 % de ta cotisation.
En échange, ton argent y est en principe bloqué jusqu’à la retraite (avec quelques exceptions, dont le RAP et le REEP), et les frais de gestion sont plus élevés que ceux d’un portefeuille de FNB. Et à partir de 2027, les crédits de 30 % ne seront plus accordés si ton revenu imposable de l’avant-dernière année atteignait le taux d’imposition le plus élevé du Québec. Pour 2027, ça vise un revenu imposable 2025 de plus de 129 590 $.
Que devient ton REER si tu quittes le Canada ?
Ton REER te suit, même de loin. Il fait partie des biens exclus de l’impôt de départ : quand tu deviens non-résident, l’ARC ne le considère pas comme vendu. Tu peux le laisser fructifier au Canada et le retirer plus tard.
- Retraits en tant que non-résident : une retenue de 25 % s’applique, réduite dans certains cas par une convention fiscale. Côté Canada, cette retenue est généralement ton impôt final sur ce montant, sauf si tu fais le choix prévu à l’article 217 pour être imposé comme un résident.
- Solde du RAP : si tu pars avant d’avoir tout remboursé, le solde restant est ajouté à ton revenu de l’année du départ. Mieux vaut le rembourser avant de partir.
Ça peut sembler avantageux : tu as déduit tes cotisations à 36 % ou plus, et tu ressors à 25 % côté Canada. Sauf que ton nouveau pays de résidence peut aussi imposer ces retraits, et le crédit qu’il t’accorde pour l’impôt canadien ne couvre pas toujours les 25 %. Des expatriés rentrés en France racontent avoir reçu un crédit d’impôt français bien inférieur à ce qu’ils avaient payé au Canada.
💡 Bon à savoir
Si un départ du Canada est dans tes plans, même lointains, fais valider ta stratégie REER par un fiscaliste qui connaît les deux pays, avant de quitter et avant tout retrait.
Comment ouvrir un REER et quoi mettre dedans ?
Ouvrir un REER prend quelques minutes. Il te faut ton numéro d’assurance sociale (NAS) et une pièce d’identité. Voici la démarche :
- Vérifie tes droits dans Mon dossier ou sur ton dernier avis de cotisation.
- Choisis ton institution : banque ou caisse, courtier en ligne (pour gérer toi-même tes placements à faibles frais), ou conseiller financier.
- Regarde d’abord du côté de ton employeur. Si ton entreprise offre un REER collectif avec une contribution de sa part, c’est de l’argent gratuit : cotise au moins assez pour l’obtenir au complet.
- Choisis tes placements selon ton horizon : pour un objectif retraite lointain, beaucoup d’investisseurs optent pour des FNB diversifiés à faibles frais ; pour un RAP dans 2 ans, des placements plus prudents.
- Automatise une cotisation mensuelle plutôt qu’un gros versement stressant en février.
- Déclare tes cotisations avec les reçus fournis par ton institution, sur tes déclarations fédérale et québécoise.
À 71 ans, ton REER devra être converti en FERR (fonds enregistré de revenu de retraite) ou en rente, au plus tard le 31 décembre de l’année de tes 71 ans.
Cet article est informatif et ne remplace pas un conseil fiscal ou financier personnalisé. Pour une décision importante (gros retrait, RAP, départ du Canada), fais-toi accompagner par un professionnel.
Questions fréquentes sur le REER
Un résident temporaire (PVT, permis de travail, étudiant) peut-il cotiser à un REER ?
Oui. Ce qui compte, ce n’est pas ton statut d’immigration, c’est ta résidence fiscale et tes droits de cotisation. Si tu as produit une déclaration canadienne avec du revenu gagné, tu accumules des droits REER comme n’importe quel résident.
Quel est le plafond REER pour 2026 ?
Le plafond 2026 est de 18 % de ton revenu gagné en 2025, jusqu’à 33 810 $, plus tes droits inutilisés des années précédentes et moins ton éventuel facteur d’équivalence.
Quelle est la date limite pour cotiser au REER pour l’année 2026 ?
Le 1er mars 2027. Les cotisations versées dans les 60 premiers jours de 2027 peuvent être déduites sur ta déclaration 2026.
Est-ce que je perds mes droits REER si je ne cotise pas ?
Non. Tes droits inutilisés se reportent indéfiniment. Tu peux les utiliser plus tard, par exemple quand ton revenu sera plus élevé et que la déduction te rapportera davantage.
Que se passe-t-il si je retire de l’argent de mon REER ?
Hors RAP et REEP, le retrait est imposable : une retenue est prélevée à la source (19 % à 29 % au Québec), le montant s’ajoute à ton revenu de l’année, et les droits de cotisation correspondants sont perdus définitivement.
C’est quoi un REER de conjoint ?
C’est un REER au nom de ton conjoint, dans lequel tu cotises avec tes propres droits et tu obtiens la déduction. Il sert à équilibrer les revenus du couple à la retraite. Attention : si ton conjoint retire des sommes versées dans l’année ou les deux années précédentes, le retrait est imposé entre tes mains.
Mon REER est-il perdu si je quitte le Canada ?
Non. Tu peux garder ton REER en étant non-résident. Il n’est pas visé par l’impôt de départ, et tes retraits futurs subiront une retenue de 25 % au Canada (parfois réduite par convention), en plus de l’imposition éventuelle dans ton nouveau pays.
Prépare ton projet Canada avec CanExpat et Martin Turing
Toi aussi tu veux partir vivre et prospérer au Canada ?
S’installer, c’est une étape. Prospérer, c’est un projet à part entière : impôts, épargne, carrière, entrepreneuriat. Chez CanExpat, on t’aide à faire les bons choix au bon moment, avec des guides concrets et des outils pour savoir où tu en es.
Rejoins-nous
- Calcule ton Canada Success Score : une photo claire de ta trajectoire au Canada en quelques minutes.
- Accède à nos ressources gratuites : guides, outils et checklists pour chaque étape.
- Abonne-toi à la chaîne YouTube de Martin Turing : témoignages, conseils et coulisses de la vie au Canada.
Ressources complémentaires
Sources officielles
- ARC : REER et régimes connexes
- ARC : taux de retenue sur les retraits de REER
- ARC : comment participer au Régime d’accession à la propriété
- ARC : comment participer au REEP
- ARC : remplir ta déclaration en tant que nouvel arrivant
- ARC : choix prévu à l’article 217 (non-résidents)