25 000 $ US d’amende. Par année. Pour une société qui n’a pas gagné un dollar. C’est ce que risque tout propriétaire étranger d’une LLC américaine qui oublie un seul formulaire à l’IRS. Et si tu vis au Canada, ce n’est même pas ton plus gros problème.
Le vrai piège est ailleurs, et aucun contenu francophone ne le pose : ta LLC est-elle seulement une société étrangère ? Si tu la gères depuis Montréal, Québec ou Vancouver, l’Agence du revenu du Canada (ARC) pourrait bien y voir autre chose : une société résidente du Canada qui n’a jamais produit de déclaration.
Le vécu de Martin
Dans les messages que je reçois, la même certitude revient souvent : « Ma LLC ne paie pas d’impôt aux États-Unis, donc je suis tranquille. » Et presque toujours, personne n’a posé la seule question qui compte : depuis où tu la diriges ?
Personne n’est de mauvaise foi là-dedans. Toute une industrie vend la LLC « clé en main » aux francophones et entretient cet angle mort, sans jamais dire ce qui se passe quand tu t’installes au Canada. Dans ce guide CanExpat, je reprends la mécanique source par source, de la lecture de l’ARC jusqu’aux options qui s’offrent à toi.
🚀 Tu veux prospérer au Canada sans mauvaise surprise fiscale ?
Obtiens gratuitement ton Canada Success Score en moins de 5 minutes : il évalue ton potentiel de réussite au Canada et te montre les leviers à activer en priorité.
Clique ici pour calculer ton Score →
ℹ️ À lire avant de continuer
Cet article est un contenu informatif et éducatif, rédigé à partir de sources officielles et d’analyses de fiscalistes reconnus. Il ne constitue ni un conseil fiscal ni un conseil juridique. La résidence d’une société est une question de fait : ta situation se valide avec un CPA spécialisé en fiscalité Canada–États-Unis.
Comment l’ARC voit-elle une LLC américaine ?
L’ARC traite une LLC américaine comme une société par actions, quel que soit son traitement aux États-Unis. C’est une position administrative de longue date : pour le fisc canadien, le contribuable, c’est la LLC elle-même, pas ses membres. La transparence fiscale qui fait le succès de la LLC ne traverse pas la frontière.
L’ARC n’a d’ailleurs laissé aucune porte de sortie par le changement de sigle : en 2016, elle a annoncé que les LLP et LLLP américaines seraient elles aussi classées comme des sociétés par actions.
Trois pays, trois lectures de la même société
La LLC n’est pas mal vue au Canada. Simplement, chaque fisc la range dans une case différente.
| Fisc | Qualification de ta LLC unipersonnelle | Qui est imposé ? | Conséquence pratique |
|---|---|---|---|
| États-Unis (IRS) | « Disregarded entity » par défaut (transparente) | Toi, mais seulement sur un revenu de source américaine : souvent zéro pour un non-résident sans activité aux États-Unis | Formulaire 5472 + 1120 pro forma chaque année, même sans revenu |
| France | Au cas par cas : translucide ou assimilée à une société à l’IS selon ses statuts et son fonctionnement | Selon la qualification retenue par le juge | Insécurité juridique tant que tu es résident français |
| Canada (ARC) | Société par actions, toujours | La LLC elle-même | Tout le régime des sociétés s’applique, et toute la question devient : résidente ou étrangère ? |
Ce que « société par actions » change concrètement pour toi
Aux États-Unis, l’argent de ta LLC est fiscalement ton argent. Au Canada, c’est celui d’une compagnie dont tu détiens les actions. Tant qu’il reste dans la LLC, il n’est pas à toi ; quand tu te le verses, c’est un dividende. Une compagnie a aussi sa propre résidence fiscale, qui ne dépend pas de l’État américain où elle a été constituée. Tout le reste de l’article découle de ce détail.
Ta LLC est-elle vraiment une société étrangère ?
Pas forcément. Au Canada, une société constituée à l’étranger devient résidente du Canada si sa direction centrale et son contrôle s’y exercent. Une LLC unipersonnelle dont le seul membre vit au Canada et prend toutes les décisions depuis le Canada coche souvent cette case.
Le test de la direction centrale et du contrôle, en clair
C’est une règle de common law, reprise par l’ARC : une société réside là où se trouve sa « tête », c’est-à-dire là où se prennent les décisions stratégiques, pas les tâches courantes. Dans une société classique, c’est là où siège le conseil d’administration. Les tribunaux regardent aussi où sont tenus les livres, les comptes bancaires, où résident les dirigeants.
Dans une LLC unipersonnelle, il n’y a pas de conseil d’administration : le membre gère. Le fiscaliste torontois Michael Atlas, CPA spécialisé en fiscalité internationale, en tire la conclusion logique : dans la plupart des cas où des résidents canadiens contrôlent une LLC, celle-ci est en réalité une société résidente du Canada, peu importe l’État américain où elle a été formée.
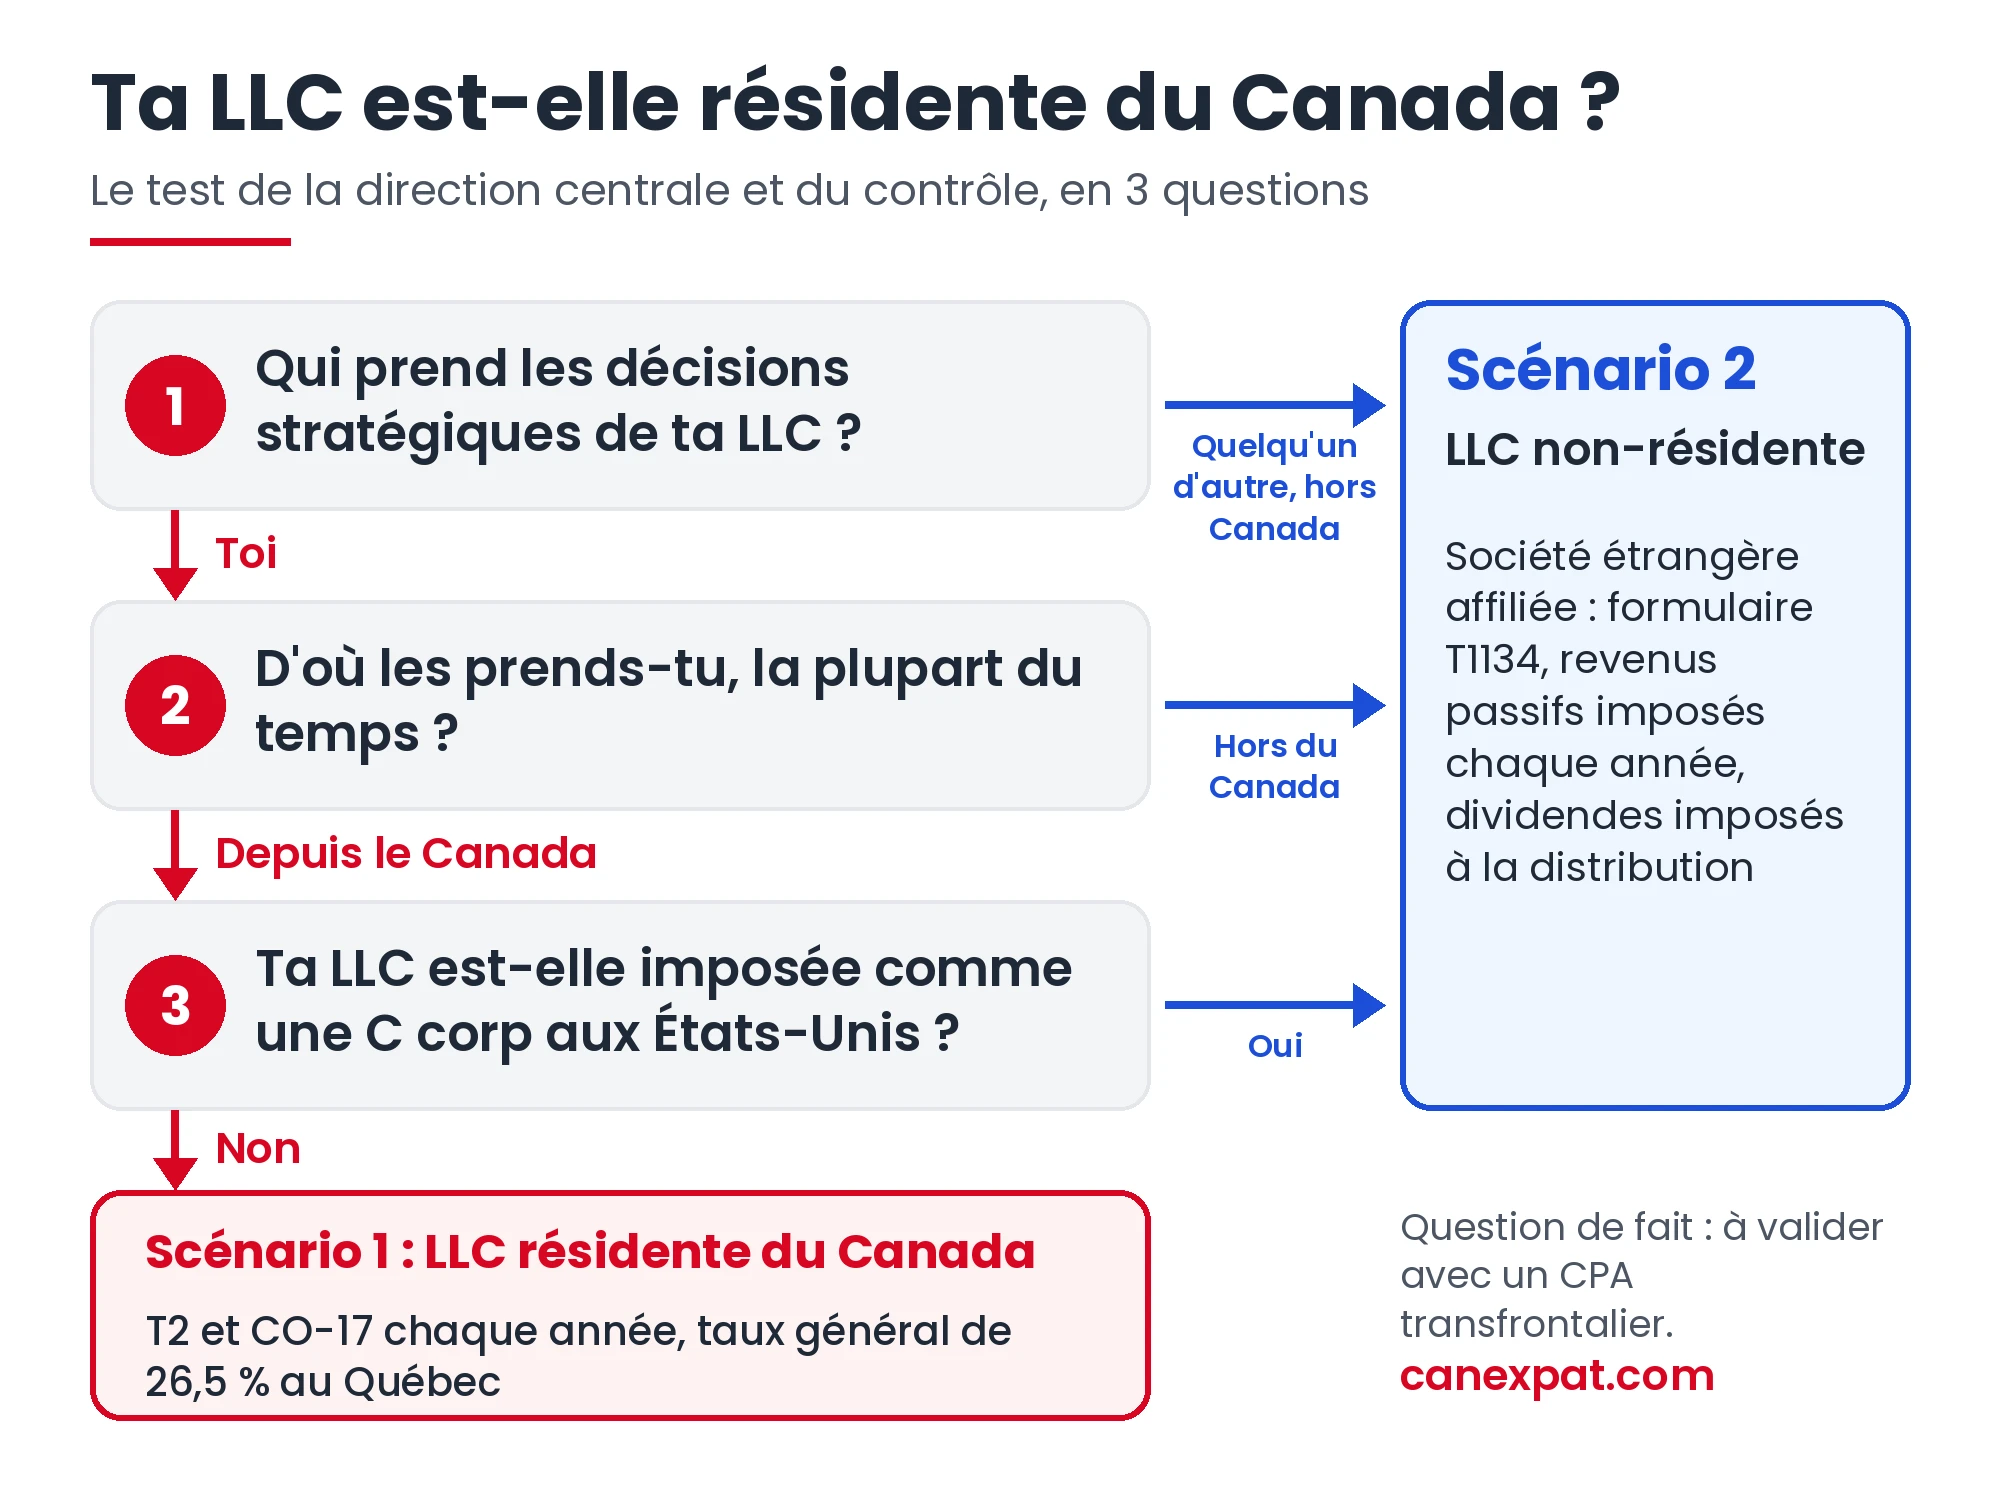
Pour situer ta LLC, pose-toi ces 5 questions :
- Qui prend les décisions stratégiques ? Signer les contrats, fixer les prix, ouvrir les comptes, engager des sous-traitants.
- D’où les prend-il, physiquement, la plupart du temps ? Depuis ton salon à Montréal, c’est le Canada.
- Existe-t-il un gestionnaire indépendant, hors du Canada, qui décide réellement ? Un « manager » de façade qui signe ce que tu lui dis de signer ne compte pas.
- Combien de membres, et où résident-ils ? Seul et résident canadien : le cas le plus exposé.
- As-tu fait le choix « check-the-box » pour que la LLC soit imposée comme une C corporation aux États-Unis ?
Si tu réponds « moi », « depuis le Canada », « non », « seul » et « non » : tu es très probablement dans le scénario 1. Dans les autres cas, le scénario 2 redevient défendable.
Pourquoi le traité Canada–États-Unis ne te sauve pas
Quand une société est résidente des deux pays, la convention fiscale prévoit une règle de départage (article IV) qui la rattache à son pays de constitution. Sauf que pour en profiter, il faut d’abord être résident des États-Unis au sens du traité, ce qui suppose d’être « assujetti à l’impôt » là-bas. Or une LLC transparente ne l’est pas : c’est son propriétaire qui l’est.
Sans résidence américaine, pas de départage : ta LLC reste résidente du Canada, point.
⚠️ Attention : une thèse solide, pas une certitude
L’analyse de la résidence canadienne des LLC contrôlées depuis le Canada repose sur le test de common law et sur l’analyse d’un CPA reconnu, publiée par Wolters Kluwer. À notre connaissance, l’ARC n’a publié aucune interprétation tranchant frontalement le cas d’une LLC unipersonnelle gérée depuis le Canada, et elle a déjà répondu à des questions en traitant la LLC comme une société étrangère.
C’est précisément pour ça que tu ne dois pas parier dessus seul : la résidence d’une société se démontre avec des faits, et un CPA transfrontalier saura lesquels documenter.
Scénario 1 : que se passe-t-il si ta LLC est résidente du Canada ?
Elle est imposable au Canada sur son revenu mondial, comme n’importe quelle compagnie canadienne : déclaration fédérale T2 et, au Québec, déclaration CO-17, chaque année. Mais sans aucun des avantages réservés aux compagnies canadiennes.
T2, CO-17 et revenu mondial : l’arriéré invisible
Si ta LLC est résidente du Canada depuis ton arrivée, elle aurait dû produire une T2 et une CO-17 pour chaque année depuis. Aucune zone grise ici : c’est un défaut de production. Et tant qu’aucune déclaration n’a été produite, le délai de prescription ne commence pas à courir.
Les pénalités de production tardive se calculent sur l’impôt impayé : 5 % plus 1 % par mois complet de retard, jusqu’à 12 mois, auxquels s’ajoutent les intérêts.
26,5 % au lieu de 12,2 % : le coût du statut non-SPCC
On en parle rarement, et pourtant c’est ce qui pèse le plus. Le taux réduit des petites entreprises est réservé aux sociétés privées sous contrôle canadien (SPCC). Et pour être une SPCC, il faut d’abord être une « société canadienne » au sens de l’article 89 de la Loi de l’impôt sur le revenu : une société résidente du Canada ET constituée au Canada. Les deux conditions sont cumulatives, contrairement à ce qu’on lit souvent.
Ta LLC du Wyoming peut être résidente, elle ne sera jamais constituée au Canada. Elle paie donc le taux général, dès le premier dollar.
| Structure | Taux combiné fédéral + Québec sur le revenu d’entreprise active |
|---|---|
| Compagnie québécoise SPCC, 5 500 heures rémunérées ou plus | 12,2 % sur les premiers 500 000 $ (11,2 % pour les années d’imposition commençant après le 29 avril 2026) |
| Compagnie québécoise SPCC, moins de 5 000 heures (cas typique du travailleur solo) | 20,5 % sur les premiers 500 000 $ |
| LLC résidente du Canada (pas une SPCC) | 26,5 % dès le premier dollar |
Sois honnête avec toi-même sur la ligne du milieu : au Québec, la déduction pour petite entreprise exige que les employés de la société totalisent au moins 5 500 heures rémunérées dans l’année (ou l’année précédente), à raison de 40 heures par semaine au maximum par employé. Un consultant seul n’y arrive pas. La comparaison réaliste, pour toi, c’est donc 20,5 % contre 26,5 % : six points d’impôt chaque année, pour rien.
Tu perds aussi l’exonération cumulative des gains en capital, réservée aux actions de SPCC, le jour où tu voudras vendre ton entreprise.
Le « correctif » check-the-box qui déclenche un impôt de départ
Beaucoup pensent s’en sortir ainsi : « je fais le choix check-the-box, ma LLC devient une C corporation américaine, donc étrangère, et le problème disparaît ». Il disparaît, oui, mais en te coûtant cher.
En devenant contribuable américaine, la LLC devient résidente des États-Unis au sens du traité et gagne la règle de départage. La loi canadienne la répute alors non-résidente du Canada : fiscalement, elle émigre. Cette émigration entraîne une disposition réputée de tous ses actifs à leur juste valeur marchande (clientèle et achalandage compris), plus un impôt de départ spécifique aux sociétés émigrantes, en général de 5 % de la valeur nette des actifs avec le traité.
Ça peut rester un bon choix, à condition de faire le calcul avant.
Scénario 2 : et si ta LLC est vraiment non-résidente ?
Elle est alors une société étrangère affiliée et, si tu la contrôles, une société étrangère affiliée contrôlée (SEAC). Son revenu d’entreprise active n’est pas imposé au Canada tant qu’il reste dans la LLC : l’impôt tombe à la distribution.
Ce scénario concerne les LLC dont la tête est réellement ailleurs : coassociés américains qui décident vraiment, gestionnaire indépendant hors du Canada, participation minoritaire. Et si c’est toi qui fais le travail, physiquement au Canada, la LLC peut aussi y être considérée comme exploitant une entreprise, avec une imposition canadienne à la clé.
Société étrangère affiliée, SEAC : les seuils
Une société non-résidente est ta société étrangère affiliée si tu en détiens au moins 1 % personnellement et au moins 10 % avec les personnes qui te sont liées. Elle devient contrôlée au-delà de 50 %. Une LLC unipersonnelle est donc, par définition, une SEAC.
Le REATB, le piège silencieux du revenu passif
Le report d’impôt ne vaut que pour le revenu actif : tes factures de prestations, tes ventes. Le revenu passif d’une SEAC (intérêts, dividendes, loyers, redevances, certains gains en capital) suit une autre règle : c’est le revenu étranger accumulé, tiré de biens (REATB), et il est imposable chaque année entre tes mains, que la LLC te verse quoi que ce soit ou non.
Il suffit que ta trésorerie dorme dans un compte rémunéré ou un fonds monétaire ouvert au nom de la LLC : ses intérêts deviennent un revenu fantôme à déclarer au Canada, sans un dollar reçu.
T1134 : 10 mois pour déclarer, jusqu’à 24 000 $ de pénalité
Détenir une société étrangère affiliée impose de produire chaque année le formulaire T1134, dans les 10 mois suivant la fin de ton année d’imposition. La pénalité de base est de 25 $ par jour de retard, jusqu’à 2 500 $ par formulaire, et peut monter à 1 000 $ par mois, jusqu’à 24 000 $, si tu ignores une mise en demeure de l’ARC.
Une confusion revient souvent : les actions d’une société étrangère affiliée sont exclues du formulaire T1135. Pour ta LLC, c’est la T1134, pas la T1135.
Quand tu te verses l’argent : combien d’impôt ?
Une distribution de ta LLC non-résidente est un dividende étranger, inclus à 100 % dans ton revenu, sans la majoration ni le crédit d’impôt pour dividendes réservés aux dividendes canadiens. Il n’existe pas de barème spécial : il s’empile sur tes autres revenus et grimpe les tranches.
| Revenu imposable 2026 | Taux marginal combiné fédéral + Québec |
|---|---|
| Jusqu’à 54 345 $ | 25,69 % |
| 54 345 $ à 58 523 $ | 30,69 % |
| 58 523 $ à 108 680 $ | 36,12 % |
| 108 680 $ à 117 045 $ | 41,12 % |
| 117 045 $ à 132 245 $ | 45,71 % |
| 132 245 $ à 181 440 $ | 47,46 % |
| 181 440 $ à 258 482 $ | 49,97 % |
| Plus de 258 482 $ | 53,31 % |
Taux nominaux après abattement du Québec, hors crédits d’impôt personnels (source : Chaire en fiscalité et en finances publiques, Université de Sherbrooke).
📋 Exemple concret
Ta LLC non-résidente a accumulé 180 000 $ de profits en trois ans. Tu n’as pas d’autre revenu.
Tout retirer en une année : environ 66 400 $ d’impôt fédéral + Québec, soit un taux moyen de 37 %.
Retirer 60 000 $ par an sur trois ans : environ 15 800 $ par an, 47 300 $ au total, soit 26 %.Écart : près de 19 000 $, pour le même argent. Le report d’impôt n’est pas un cadeau : mal piloté, il concentre l’impôt dans les tranches les plus hautes.
Calcul indicatif sur les taux nominaux 2026, hors crédits personnels et cotisations.
Pourquoi le formulaire 5472 peut-il te coûter 25 000 $ même sans revenu ?
Parce que depuis 2017, toute LLC unipersonnelle détenue par une personne étrangère doit produire chaque année un formulaire 5472 joint à une déclaration 1120 pro forma, dès qu’il y a la moindre transaction avec son propriétaire : un apport de capital, un retrait, un paiement de frais. La pénalité de base est de 25 000 $ US par formulaire et par année.
Et elle grimpe : si le défaut persiste plus de 90 jours après un avis de l’IRS, 25 000 $ US de plus par période de 30 jours, sans plafond. Pour une année civile, la date limite est le 15 avril (prolongation possible jusqu’au 15 octobre avec le formulaire 7004), et le dépôt se fait par la poste ou par télécopieur.
Le côté américain ne change pas selon le scénario canadien. Que l’ARC voie ta LLC comme résidente ou étrangère, pour l’IRS tu restes un propriétaire étranger, avec les mêmes obligations.
💡 Bon à savoir
Le rapport sur les bénéficiaires effectifs (BOI) au FinCEN, que beaucoup de prestataires facturent encore, n’est plus exigé des sociétés créées aux États-Unis, y compris celles détenues à 100 % par des non-résidents. Suspendue depuis le 26 mars 2025, l’obligation a été supprimée définitivement par la règle finale du FinCEN entrée en vigueur le 14 août 2026. L’exemption dépend du lieu de constitution, pas de la nationalité du propriétaire.
Et avant de quitter la France, à quoi faut-il faire attention ?
Si tu pars de France avec ta LLC, deux règles se répondent : l’une peut te taxer au départ, l’autre te protège à l’arrivée.
Exit tax : le seuil de 50 % qui piège les fondateurs
L’exit tax française (article 167 bis du CGI) impose les plus-values latentes sur tes titres au moment où tu transfères ton domicile fiscal hors de France. Trois conditions cumulatives : avoir été résident fiscal français au moins 6 des 10 années précédant le départ ; détenir des titres d’une valeur globale de plus de 800 000 €, ou au moins 50 % des bénéfices sociaux d’une société ; et quitter effectivement la France.
Le deuxième critère est le piège : une LLC que tu détiens seul peut te faire entrer dans le champ quelle que soit sa valeur, selon la qualification que l’administration française retient pour elle. Le taux est celui du prélèvement forfaitaire unique, 31,4 % en 2026 (12,8 % d’impôt + 18,6 % de prélèvements sociaux).
Le sursis de paiement est automatique vers un pays de l’Union européenne, ou vers un État lié à la France par une convention d’assistance administrative et une convention d’assistance au recouvrement de portée comparable à la directive européenne. Pour le Canada, ce point est à faire valider par un fiscaliste français : à défaut, le sursis doit être demandé expressément, avec des garanties.
Ce que le Canada t’offre à l’arrivée : l’acquisition réputée
Le jour où tu deviens résident canadien, tu es réputé avoir acquis tes biens, dont tes parts de LLC, à leur juste valeur marchande à cette date. La plus-value accumulée avant ton arrivée échappe à l’impôt canadien. Fais donc évaluer ta LLC à ta date d’arrivée et garde le rapport : c’est ton futur coût de base.
Et pour l’année où il devient résident du Canada, un particulier n’a pas à produire le formulaire T1135.
Quelles sont tes options réelles ?
Il n’y a pas de solution universelle, mais il y a trois chemins, et un seul qui ne marche jamais : ne rien faire.
Option 1 : dissoudre la LLC avant de devenir résident
C’est souvent le plus propre si ton activité peut vivre dans une structure canadienne. Fermée avant ton arrivée, la LLC ne devient jamais résidente du Canada et ne te laisse aucun arriéré canadien. Côté américain, il faut tout de même produire une dernière déclaration 5472 / 1120 pro forma et dissoudre la société auprès de son État. Côté français, le calendrier de la dissolution et celui du départ se réfléchissent ensemble.
Option 2 : basculer vers une compagnie canadienne
Une société par actions constituée au Québec ou au fédéral est une « société canadienne », peut devenir SPCC et retrouve tout ce que la LLC te fait perdre : taux réduit, intégration des dividendes, exonération des gains en capital à la revente. Pour un démarrage plus léger, une entreprise individuelle peut aussi suffire. Le transfert des contrats et des clients de la LLC vers la nouvelle société doit en revanche être structuré par un professionnel, surtout si la LLC est déjà résidente du Canada. Pour comparer toutes les structures, consulte notre guide des 8 formes juridiques d’entreprises au Canada.
Le vécu de Martin
Pendant mes études à Montréal, j’ai lancé un projet e-commerce en entreprise individuelle : une immatriculation rapide, zéro paperasse de société, parfait pour tester une idée. Mais dès que les revenus montent, tu plafonnes vite côté optimisation fiscale. C’est à ce moment-là que la vraie question de la structure se pose.
📋 Exemple concret
Tu dégages 90 000 $ de profit par an, seul, depuis Montréal.
Compagnie québécoise (SPCC, moins de 5 000 heures) : 20,5 %, soit environ 18 450 $ d’impôt de société.
LLC résidente du Canada : 26,5 %, soit environ 23 850 $.Surcoût : 5 400 $ par an, avant même de compter les années de déclarations à régulariser et les frais de conformité américains.
Option 3 : garder la LLC, dans les rares cas défendables
La LLC a quand même de vrais atouts. Elle coûte quelques centaines de dollars par an avec un prestataire, elle permet de démarrer en ligne sans structure lourde, et elle suit son propriétaire s’il change de pays. Tout son intérêt dépend donc de ta résidence fiscale.
La LLC garde un sens quand elle a une vraie vie américaine : des associés américains qui dirigent réellement, une activité physiquement exercée aux États-Unis, ou une filiale détenue par ta compagnie canadienne. Même dans ces cas, les conseillers transfrontaliers privilégient souvent une C corporation ou une société en commandite, dont le traitement est le même des deux côtés de la frontière. Sur ce dernier point, notre article sur la LP canadienne et le duel LP vs LLC va plus loin.
Et si tu es déjà dans le scénario 1 depuis plusieurs années, il existe une porte de sortie : le Programme des divulgations volontaires de l’ARC. Depuis le 1er octobre 2025, une divulgation faite avant tout contact de l’ARC peut donner droit à l’annulation des pénalités et à un allègement d’une large part des intérêts. Revenu Québec a son propre programme. La condition, c’est d’y aller avant qu’on vienne te chercher.
✨ Astuce
Avant ton rendez-vous avec un CPA transfrontalier, prépare : ta date d’arrivée au Canada, les statuts et l’operating agreement de la LLC, la liste des décisions importantes avec l’endroit d’où tu les as prises, tes relevés bancaires, tes 5472 déjà produits, et une estimation de la valeur de la LLC à ton arrivée. Tu gagneras des heures facturées.
Le vécu de Martin
Mon réflexe d’ingénieur, face à une « optimisation » vendue sur YouTube, c’est de remonter à la source : la loi, l’ARC, l’IRS. C’est exactement ce que j’ai fait pour ce guide, et c’est ce qui fait tomber la promesse du « zéro impôt » pour un résident canadien.
Questions fréquentes (FAQ)
L’ARC considère-t-elle une LLC américaine comme une société ?
Oui. L’ARC traite la LLC américaine comme une société par actions aux fins de l’impôt canadien, même si elle est transparente aux États-Unis. Pour le fisc canadien, c’est la LLC qui est le contribuable, et ses distributions sont des dividendes.
Une LLC gérée depuis le Canada est-elle résidente du Canada ?
C’est probable si son seul membre vit au Canada et y prend les décisions stratégiques. Une société constituée à l’étranger réside là où s’exercent sa direction centrale et son contrôle, et une LLC transparente ne peut pas invoquer la règle de départage du traité Canada–États-Unis. C’est une question de fait, à valider avec un CPA transfrontalier.
Les revenus de ma LLC sont-ils imposés au Canada s’ils ne sont pas distribués ?
Si la LLC est réellement non-résidente, son revenu d’entreprise active n’est imposé qu’à la distribution, mais son revenu passif (intérêts, dividendes, loyers) est imposé chaque année entre tes mains. Si elle est résidente du Canada, elle est imposable elle-même chaque année sur son revenu mondial, distribué ou non.
Ma LLC peut-elle profiter du taux réduit des petites entreprises ?
Non. Le taux réduit est réservé aux sociétés privées sous contrôle canadien, qui doivent être résidentes et constituées au Canada. Une LLC résidente du Canada paie le taux général, soit 26,5 % au Québec, contre 12,2 % ou 20,5 % pour une compagnie québécoise admissible.
Dois-je produire le formulaire 5472 si ma LLC n’a aucun revenu ?
Oui, dès qu’il y a eu une transaction avec toi dans l’année, même un simple apport pour payer les frais d’État. Le formulaire 5472 et la déclaration 1120 pro forma sont annuels, et la pénalité de base en cas d’oubli est de 25 000 $ US par formulaire.
Faut-il fermer sa LLC avant de s’installer au Canada ?
C’est souvent la solution la plus simple si ton activité peut être exercée par une structure canadienne, mais ce n’est pas automatique. Il faut tenir compte de l’exit tax française, de la dernière déclaration américaine et de la valeur de ta clientèle. Une LLC avec une vraie activité et une vraie direction aux États-Unis peut se justifier.
Prépare ton projet Canada avec CanExpat et Martin Turing
Toi aussi tu veux partir vivre et prospérer au Canada ?
Que tu prépares ton installation ou que tu sois déjà sur place et que tu veuilles structurer ton activité intelligemment, CanExpat et Martin Turing t’accompagnent à chaque étape.
Rejoins-nous
Ton Canada Success Score gratuit – L’évaluation qui s’intéresse à ton cas personnel pour mesurer ton potentiel en moins de 5 minutes
Tes ressources gratuites – Naviguer à partir de CanExpat
La chaîne YouTube – Tutoriels, témoignages, conseils pratiques, voyages et découverte : des vidéos tout aussi pratiques qu’authentiques. Abonne-toi pour ne rien manquer.
Ressources complémentaires
Sources officielles
- ARC : Résidence d’une société (site en anglais)
- Loi de l’impôt sur le revenu, article 89 : définition de société canadienne
- ARC : Déclarations de renseignements sur les sociétés étrangères affiliées (T1134)
- ARC : IC00-1R7, Programme des divulgations volontaires
- Revenu Québec : Acquisition réputée des biens à l’arrivée
- CFFP, Université de Sherbrooke : Barème d’imposition des particuliers 2026
- IRS : About Form 5472 (site en anglais)
- FinCEN : Beneficial Ownership Information Reporting (site en anglais)
- Wolters Kluwer : Michael Atlas, US LLC check-the-box risks for Canadians (site en anglais)