Mercredi 30 décembre. C’est le dernier jour pour vendre un placement à perte et que cette perte compte dans ta déclaration de 2026. Le 31, c’est déjà trop tard : la vente se règle en 2027.
Si tu as encaissé des gains en bourse cette année, ta perte peut en effacer une partie. Si tu n’en as pas, elle ne te rapporte rien tout de suite, mais elle se garde à vie. Dans les deux cas, une erreur de calendrier ou un rachat trop rapide te la fait perdre.
Et si tu es arrivé au Canada avec des placements, tu as une règle de plus à connaître : pour le fisc canadien, ton compteur est reparti de zéro le jour de ton arrivée. Je te montre ce qui compte vraiment, avec les dates de 2026 et des exemples chiffrés.
🚀 Ta fiscalité de placement est-elle dans le bon ordre ?
Vente à perte, CELI, REER, compte non enregistré : l’ordre dans lequel tu utilises tes comptes pèse plus lourd que n’importe quelle astuce de décembre. Le Canada Success Score te donne une photo claire de ta situation au Canada, gratuit, en moins de 5 minutes, et te montre par quel levier commencer.
Calcule ton Canada Success Score →
💡 Bon à savoir
Cet article est un contenu informatif, rédigé à partir des guides de l’Agence du revenu du Canada (ARC) et de Revenu Québec. Il ne remplace pas un conseil fiscal ou financier : ta situation se valide avec un fiscaliste ou ton conseiller.
C’est quoi, la vente à perte à des fins fiscales ?
C’est vendre un placement qui vaut moins que ce que tu l’as payé pour réaliser une perte en capital, puis utiliser cette perte pour réduire l’impôt sur tes gains en capital. Ça ne vaut que pour un compte non enregistré : dans un CELI, un REER ou un CELIAPP, les gains ne sont pas imposés, donc les pertes ne se déduisent pas non plus.
Au Canada, la moitié d’un gain en capital est imposable. La hausse du taux d’inclusion aux deux tiers a été annulée en mars 2025 : le taux reste à 50 %. La perte suit la même logique : la moitié de ta perte, ta perte en capital déductible, vient réduire la moitié imposable de tes gains.
📋 Exemple concret
En 2026, tu as vendu des actions A avec un gain de 6 000 $. Tu détiens aussi un FNB B acheté 10 000 $, qui n’en vaut plus que 7 000 $.
Sans rien faire : tu déclares 3 000 $ de gain en capital imposable (la moitié de 6 000 $).
Si tu vends B avant le 30 décembre : ta perte de 3 000 $ ramène ton gain net à 3 000 $, et ton gain imposable à 1 500 $. Avec un taux marginal de 40 % (pris pour l’exemple), c’est 600 $ d’impôt en moins pour 2026.
La vente à perte ne crée pas d’argent : elle avance une économie d’impôt. Le prix de base de ce que tu rachètes ensuite sera plus bas, donc ton gain futur sera plus gros. L’intérêt, c’est de payer moins aujourd’hui et de laisser ton argent travailler plus longtemps.
Quelle est la date limite pour vendre à perte en 2026 ?
Le mercredi 30 décembre 2026 pour les bourses canadiennes et américaines. Pour l’ARC, ta vente a lieu à la date de règlement, pas le jour où tu passes l’ordre. Depuis le 27 mai 2024 au Canada (le 28 mai aux États-Unis), une vente en bourse se règle le jour ouvrable suivant : c’est le cycle T+1.
Une vente du 30 décembre se règle le jeudi 31 : elle compte pour 2026. Une vente du 31 décembre se règle le lundi 4 janvier 2027, à cause du jour de l’An et de la fin de semaine : elle compte pour 2027.
| Où tu vends | Délai de règlement | Dernier jour pour une perte en 2026 |
|---|---|---|
| Bourse de Toronto (TSX, TSX croissance) | T+1 | Mercredi 30 décembre |
| Bourses américaines (NYSE, Nasdaq) | T+1 | Mercredi 30 décembre |
| Euronext (Paris, Amsterdam, Bruxelles) | T+2 jusqu’au 11 octobre 2027 | Mardi 29 décembre |
| Fonds communs de placement | Selon le fonds | Demande la date limite à ton courtier |
La ligne Euronext vise surtout ceux qui ont gardé un compte de courtage en France ou en Belgique. L’Europe ne passe au règlement en T+1 qu’en octobre 2027 : là-bas, une vente du 30 décembre se règle en 2027.
✨ Astuce
N’attends pas le 30. Entre les jours fériés, une plateforme qui rame et un titre peu échangé, la dernière semaine de décembre laisse peu de marge. Vise la mi-décembre, et confirme la date limite de ton courtier.
Tu viens d’arriver au Canada : quelles pertes comptent vraiment ?
Seules les pertes depuis ton arrivée. Le jour où tu deviens résident du Canada, l’ARC et Revenu Québec considèrent que tu as vendu tes placements et que tu les as rachetés aussitôt à leur juste valeur marchande (JVM). C’est ce qu’on appelle une acquisition réputée.
Cette JVM devient ton nouveau prix de base rajusté (PBR), et tes gains comme tes pertes se calculent à partir de là. Tes gains d’avant ton arrivée ne sont donc pas imposés au Canada. Tes pertes d’avant ne comptent pas non plus.
📋 Exemple concret
Tu as acheté une action à 80 € en France en 2022. Le jour de ton arrivée au Québec, elle vaut 55 €. Tu la vends en décembre 2026 à 50 €.
En euros, tu as perdu 30 € par action. Au Canada, ta perte se calcule à partir de 55 €, ta valeur à l’arrivée : seuls les 5 € de baisse depuis ton arrivée comptent, convertis en dollars canadiens.
Revenu Québec te demande de faire évaluer tes biens et de garder un relevé de leur JVM à la date de ton arrivée. Pour des titres cotés, un relevé de ton courtier à cette date suffit. Garde-le avec tes papiers d’immigration : sans lui, tu ne pourras pas justifier ton PBR.
Le taux de change peut créer une perte à lui seul
Au Canada, tout se calcule en dollars canadiens. Ton PBR se convertit au taux de change du jour d’acquisition (pour toi, le jour de ton arrivée), et ton prix de vente au taux du jour de la vente. Si l’euro a baissé face au dollar canadien entre les deux, tu peux avoir une perte en capital sur un titre qui n’a pas bougé en euros.
📋 Exemple concret (taux de change fictifs, pour l’exemple)
À ton arrivée, tes parts de FNB valent 5 000 € et 1 € vaut 1,50 $ : ton PBR est de 7 500 $.
En décembre, elles valent toujours 5 000 €, mais 1 € ne vaut plus que 1,45 $ : tu les vends 7 250 $.
Au Canada, tu as une perte en capital de 250 $, alors que ton placement n’a pas bougé en euros. L’inverse est vrai aussi : un euro qui monte peut créer un gain imposable.
Ton compte resté à l’étranger
Résident du Canada, tu es imposé ici sur tes revenus du monde entier, ventes de placements comprises. Les règles de cet article (date de règlement, PBR à l’arrivée, conversion en dollars canadiens) s’appliquent donc aussi au compte de courtage que tu as gardé dans ton pays d’origine. Aucun feuillet canadien ne te sera envoyé pour ce compte : c’est à toi de faire le calcul et de garder les relevés.
Si ce compte bénéficie d’un régime fiscal particulier dans ton pays d’origine, ne suppose pas que le Canada le reconnaît : fais vérifier son traitement par un fiscaliste qui connaît les deux pays.
⚠️ Attention
Si le coût total de tes biens étrangers (actions, comptes, fonds détenus hors du Canada) dépasse 100 000 $ à un moment de l’année, tu dois produire le formulaire T1135 avec ta déclaration. Pour toi, le coût de ces biens, c’est leur JVM le jour de ton arrivée. Tu n’as pas à le produire pour l’année où tu deviens résident du Canada, mais il devient obligatoire dès l’année suivante, et les pénalités de retard sont lourdes.
Comment éviter de te faire refuser ta perte (la règle des 30 jours) ?
Ne rachète pas le même titre, ni un titre identique, pendant les 30 jours qui précèdent ou qui suivent ta vente. Sinon, ta perte devient une perte apparente : l’ARC la refuse pour l’année.
La fenêtre fait donc 61 jours : 30 jours avant la vente, le jour de la vente et 30 jours après. La règle s’applique si toi, ou une personne qui t’est affiliée, achète le même bien ou un bien identique pendant cette période et le détient encore le 30e jour après ta vente.
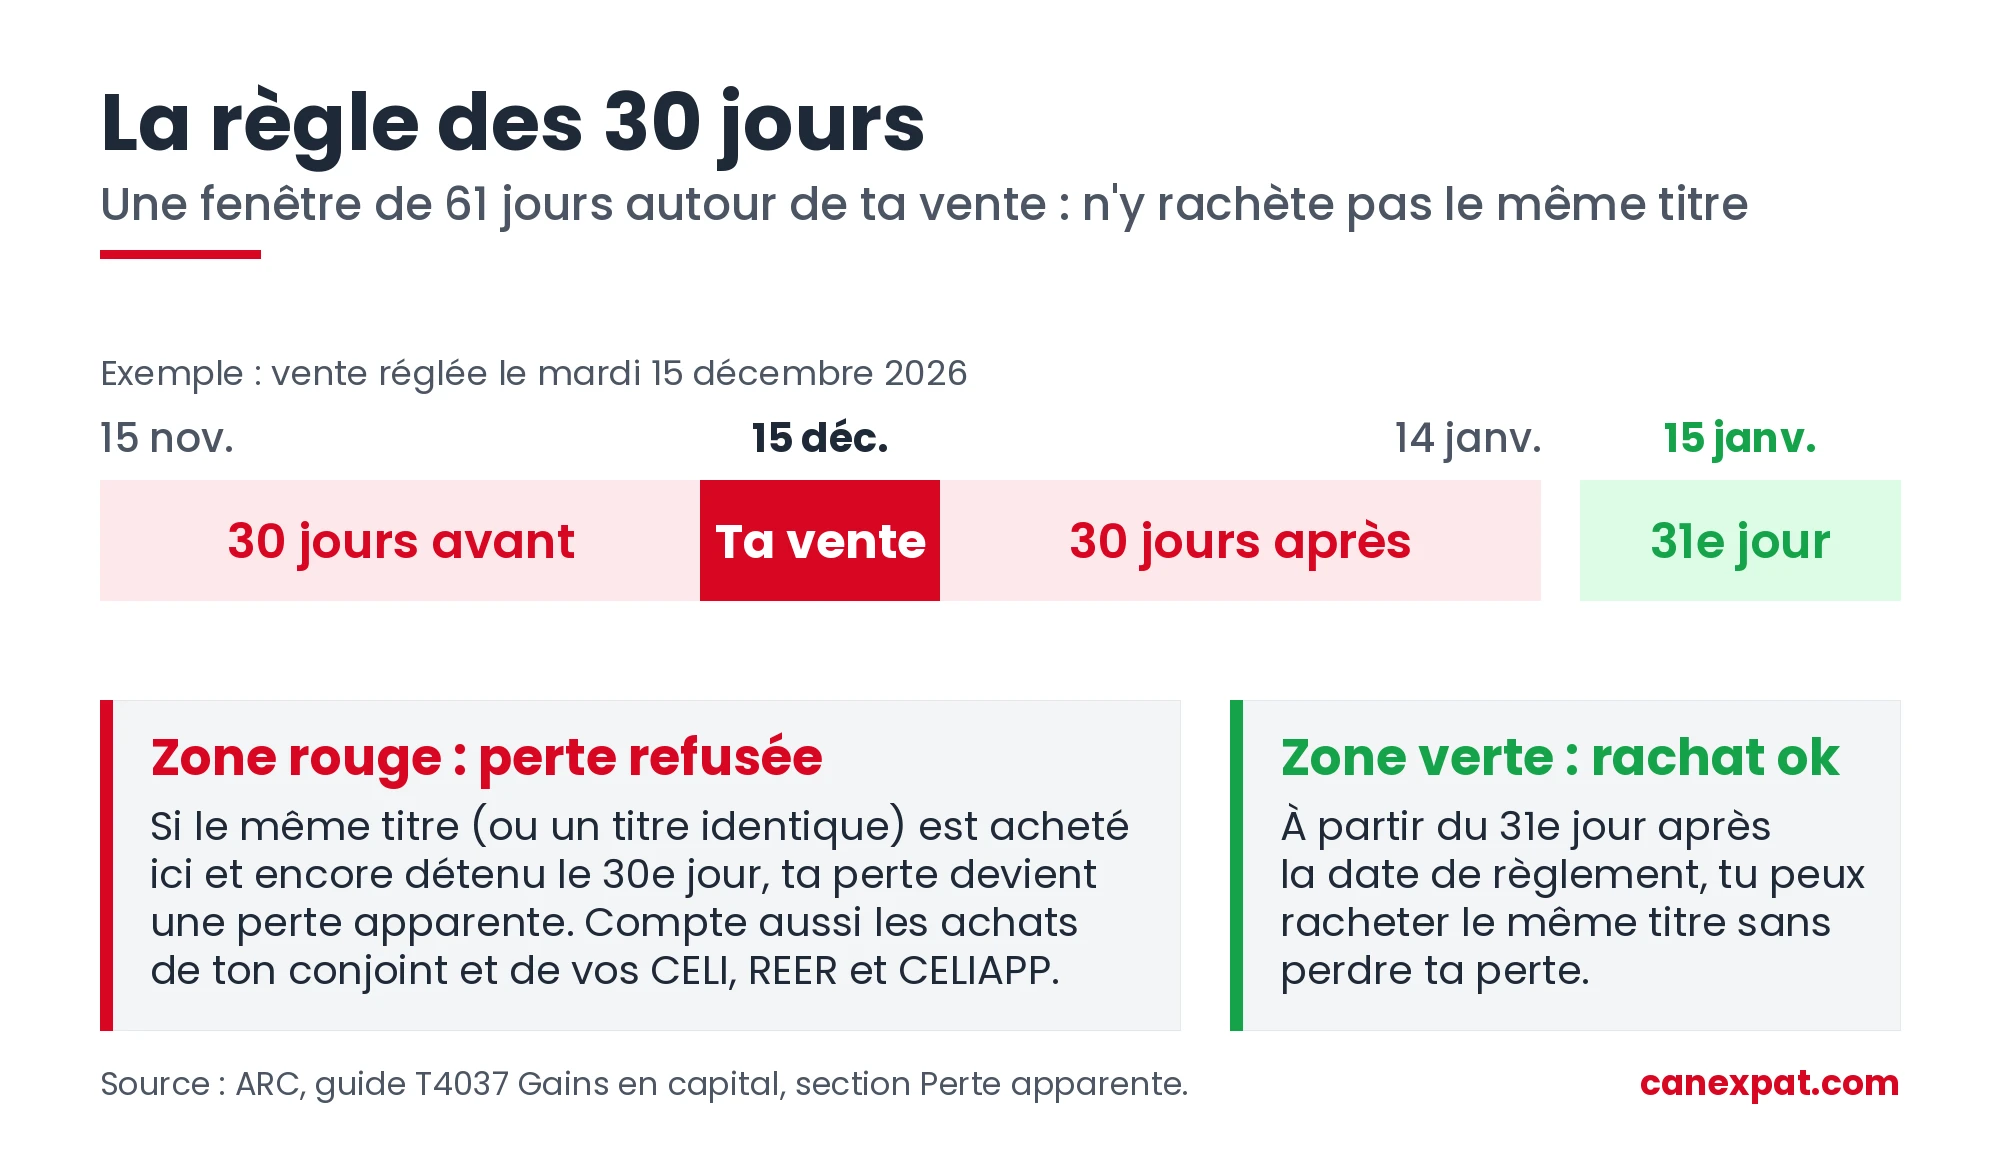
Les personnes affiliées, selon le guide de l’ARC sur les gains en capital, ce sont notamment :
- ton époux ou ton conjoint de fait ;
- une société que toi ou ton conjoint contrôlez ;
- une fiducie dont toi ou ton conjoint êtes le bénéficiaire principal. Ton REER, ton CELI et ton CELIAPP sont des fiducies de ce type.
Si la perte est refusée parce que tu as racheté le titre dans ton compte non enregistré, elle n’est pas perdue : elle s’ajoute au PBR du titre racheté, et tu la récupères quand tu le revends. Si le rachat a lieu dans ton CELI ou ton REER, en revanche, ce report ne sert à rien : ta perte est perdue pour de bon.
⚠️ Attention
Tu vends ton FNB à perte dans ton compte non enregistré le 10 décembre, puis tu le rachètes dans ton CELI le 20 décembre « pour rester investi » ? Ta perte est refusée, et tu ne la récupéreras jamais.
Même chose si ton conjoint achète le même titre dans son propre CELI dans la fenêtre des 61 jours. Et vérifie le réinvestissement automatique des dividendes : un rachat automatique dans la fenêtre compte aussi.
Comment rester investi sans perdre ta perte ?
- Attends le 31e jour après la date de règlement de ta vente pour racheter le même titre. Le risque : le marché remonte pendant que tu es dehors.
- Achète un placement semblable, mais pas identique : une autre entreprise du même secteur, ou un FNB qui suit un autre indice.
- Méfie-toi des FNB « jumeaux ». Pour l’ARC, des biens sont identiques s’ils le sont à tous égards importants, et elle tranche au cas par cas. Deux FNB de fournisseurs différents qui suivent exactement le même indice, c’est une zone grise : dans le doute, change d’indice.
À quoi sert ta perte si tu n’as aucun gain cette année ?
Elle ne te fait rien économiser en 2026, mais elle ne se perd pas. Une perte en capital nette se reporte :
- sur les 3 années précédentes, si tu as déclaré des gains en capital imposables ces années-là au Canada : formulaire T1A au fédéral et TP-1012.A au Québec. L’impôt payé ces années-là t’est en partie remboursé ;
- sur toutes les années futures, sans limite, contre tes prochains gains en capital : ligne 25300 de ta déclaration fédérale et ligne 290 au Québec.
Une perte en capital ne réduit jamais l’impôt sur ton salaire, sauf dans la déclaration de l’année du décès. Si tu es arrivé récemment et que tu n’as encore aucun gain déclaré au Canada, ta perte attendra tes premiers gains.
Ça veut pas dire qu’il faut garder le placement. Si tu voulais t’en défaire de toute façon, autant réaliser la perte maintenant : elle sera là le jour où tu vendras un placement gagnant.
Faut-il vendre un placement juste pour l’impôt ?
Non. Vends un placement parce qu’il n’a plus sa place dans ton portefeuille. L’économie d’impôt doit être un bonus, jamais la raison principale. Un bon placement en baisse temporaire ne devient pas un mauvais placement le 30 décembre.
Avant de vendre, fais ces trois vérifications :
- Les frais : commission, écart entre le prix d’achat et de vente, frais de change. Sur une petite perte, ils peuvent manger l’économie.
- Ton taux d’imposition l’an prochain : si tu prévois un revenu plus élevé en 2027, ta perte vaudra plus en la gardant pour des gains futurs.
- Ta place dans tes comptes enregistrés : si tu as des droits CELI ou REER inutilisés, la vraie question est peut-être de rapatrier ces placements à l’abri de l’impôt, et pas seulement de faire une vente de décembre.
Mon guide du CELI compare les comptes enregistrés et leur ordre d’utilisation, et mon guide du REER montre ce que tu récupères selon ton revenu.
Comment faire ta vente à perte avant le 30 décembre ?
En six étapes, à faire d’ici la mi-décembre :
- Fais le compte de tes gains de 2026 dans tes comptes non enregistrés, ventes faites, distributions de gains en capital de tes fonds et ventes à l’étranger comprises.
- Repère les titres qui valent moins que leur PBR. Si tu es arrivé en cours de route, pars de leur valeur le jour de ton arrivée, convertie en dollars canadiens.
- Regarde tes achats des 30 derniers jours, et ceux de ton conjoint, sur ces titres, réinvestissements de dividendes compris, dans tous vos comptes, CELI et REER compris.
- Vends au plus tard le mercredi 30 décembre (le mardi 29 sur Euronext). Vise plutôt la mi-décembre.
- Ne rachète pas le même titre avant le 31e jour après la date de règlement, ni toi, ni ton conjoint, ni dans vos CELI ou REER.
- Garde tes relevés : confirmations de vente, relevé de ta valeur à l’arrivée, taux de change. Tu en auras besoin au printemps.
Comment déclarer ta perte en capital ?
Au printemps 2027, ton courtier canadien t’envoie un feuillet T5008 et un relevé 18 qui résument tes ventes. Tu déclares ta perte dans l’annexe 3 de ta déclaration fédérale et dans l’annexe G de ta déclaration du Québec (ligne 139).
Méfie-toi quand même du feuillet : le PBR qu’il indique peut être faux ou absent, surtout pour des titres transférés d’un autre courtier ou détenus à ton arrivée. C’est toi qui es responsable du calcul. Pour un compte à l’étranger, rien n’arrive par la poste : tu calcules et tu déclares toi-même, en dollars canadiens.
Ta perte nette non utilisée apparaît ensuite sur ton avis de cotisation. Garde-le, il te servira le jour où tu vendras avec un gain.
Questions fréquentes sur la vente à perte
Quelle est la date limite pour vendre à perte en 2026 ?
Le mercredi 30 décembre 2026 pour les bourses canadiennes et américaines, qui règlent en un jour ouvrable (T+1). Sur Euronext, encore en T+2, c’est le mardi 29 décembre. Pour l’ARC, c’est la date de règlement qui compte, et elle doit tomber en 2026.
Puis-je racheter le même titre tout de suite après l’avoir vendu à perte ?
Non. Si toi ou une personne affiliée, comme ton conjoint ou ton CELI, rachète le même titre ou un titre identique dans les 30 jours avant ou après la vente, et le détient encore 30 jours après, la perte est refusée. Attends le 31e jour, ou achète un placement semblable mais pas identique.
Une perte dans mon CELI ou mon REER est-elle déductible ?
Non. Les gains réalisés dans un CELI, un REER ou un CELIAPP ne sont pas imposés, et les pertes ne sont pas déductibles. La vente à perte à des fins fiscales ne fonctionne que dans un compte non enregistré.
Ma perte en capital peut-elle réduire l’impôt sur mon salaire ?
Non. Une perte en capital ne réduit que des gains en capital. Elle se reporte sur les 3 années précédentes ou sur toutes les années futures, contre des gains en capital, sauf dans la déclaration de l’année du décès.
Je suis arrivé au Canada cette année : mes pertes d’avant mon arrivée comptent-elles ?
Non. Le jour où tu deviens résident, tes placements sont réputés acquis à leur juste valeur marchande. Seule la baisse depuis cette date compte, en dollars canadiens. En échange, les gains d’avant ton arrivée ne sont pas imposés au Canada.
Prépare ton projet Canada avec CanExpat et Martin Turing
Toi aussi tu veux partir vivre et prospérer au Canada ?
S’installer, c’est une étape. Prospérer, c’est un projet à part entière : impôts, épargne, placements, carrière, entrepreneuriat. Chez CanExpat, on t’aide à faire les bons choix au bon moment, avec des guides concrets et des outils pour savoir où tu en es.
Rejoins-nous
- Calcule ton Canada Success Score : une photo claire de ta trajectoire au Canada en moins de 5 minutes.
- Accède à nos ressources gratuites : guides, outils et checklists pour chaque étape.
- Abonne-toi à la chaîne YouTube de Martin Turing : témoignages, conseils et coulisses de la vie au Canada.
Ressources complémentaires
Sources officielles
- ARC : guide T4037, Gains en capital (perte apparente, report des pertes, devises)
- ARC : remplir ta déclaration de nouvel arrivant (biens possédés avant l’arrivée)
- Revenu Québec : acquisition réputée
- Revenu Québec : ligne 139, gains en capital imposables
- Revenu Québec : ligne 290, pertes nettes en capital d’autres années
- Revenu Québec : formulaire TP-1012.A, report rétrospectif d’une perte
- ARC : formulaire T1135, Bilan de vérification du revenu étranger
- Groupe TMX : passage au cycle de règlement T+1
- AMF (France) : le règlement-livraison en T+1 dans l’Union européenne
Sur CanExpat
- Avant le 31 décembre : tes gestes fiscaux 2026 au Québec
- Finances, impôts et entreprise au Canada : toutes nos ressources
- CELI : le guide quand tu t’installes au Canada
- REER au Canada : le guide 2026 pour faire travailler ton argent
- CELIAPP : pourquoi l’ouvrir avant le 31 décembre, même sans y mettre un dollar
- LLC américaine et résidence fiscale au Canada : le piège que personne ne t’explique